2026年改訂のポイントは、
「解釈指針」の新設と開示対象の整理
東京証券取引所は2026年7月21日、 「コーポレートガバナンス・コード(2026年7月版)」を公表しました。 今回の改訂では、上場会社がコンプライ・オア・エクスプレインの対象とする項目を整理するとともに、 具体的な手法や制度の趣旨・背景を、対象外となる新たな「解釈指針」に移しています。
対象は30項目に整理
プライム市場・スタンダード市場では、 基本原則4個+原則26個の計30項目が コンプライ・オア・エクスプレインの対象となります。
グロース市場は基本原則4個
グロース市場の上場会社については、 対応対象が基本原則4個に限定されます。 市場区分により対応範囲が異なる点に注意が必要です。
「解釈指針」を新設
具体的な実施手法や各原則の趣旨・背景は、 コンプライ・オア・エクスプレインの対象外となる 「解釈指針」に整理されました。
1. 改訂の概要
コーポレートガバナンス・コード(以下「コード」)は法令ではなく、東京証券取引所の有価証券上場規程の別添として定められ、コンプライ・オア・エクスプレイン(原則を実施するか、実施しない場合にはその理由を説明する)の手法を採用するルールである。改訂の要点は表1のとおり。
2026年改訂コーポレートガバナンス・コードの基本情報
| 正式名称 | コーポレートガバナンス・コード ~会社の持続的な成長と中長期的な企業価値の向上のために~ 2026年7月21日 株式会社東京証券取引所 |
|---|---|
| 公表 | 2026年7月21日。 金融庁は「コーポレートガバナンス・コード (2026年改訂版)の確定について」、 東証は「コーポレートガバナンス・コード (2026年7月版)の公表について」として公表。 ※呼称は異なりますが、コード本体は同一です。 |
| 施行 | 改訂に係る有価証券上場規程の一部改正は、 2026年7月21日に施行されています。 |
| CG報告書の提出期限 | 2027年7月末日 改訂後のコードを踏まえたCG報告書について、 準備ができ次第の提出が求められています。 |
| 経過的な取扱い |
期限までのCG報告書の定期更新については、
改訂前のコード
(2021年6月版)
に沿って行っても差し支えありません。
ただし、その場合でも 2027年7月末日までに改訂後コードに基づく更新 を別途行う必要があります。 |
| 構成 |
全4章で構成され、
基本原則4個・原則26個の計30項目
となっています。
また、全ての基本原則および一部の原則に 「解釈指針」 が新設されました。 |
| 意見募集 | 2026年4月10日~5月15日 に実施され、 147の個人・団体 から意見が提出されました。 |
2. 改訂の全体像 ― 「プリンシプル化」・「スリム化」と解釈指針の新設
改訂の考え方は、今回の改訂で新設されたコード序文(「コーポレートガバナンス・コードについて」の番号付き各項。以下同じ)第11項の「上場会社が特に注力すべき点が明確になるよう、従前の補充原則を再整理し、ガバナンスの中核となる箇所を原則に格上げする一方、
コード内の他の箇所又は法令等との重複がある箇所等を削除すること」により、メリハリをつけた文書とされたという記述に示されている。
これが「プリンシプル化」・「スリム化」である。
章構成も変わり、改訂前の第1章「株主の権利・平等性の確保」と第5章「株主との対話」が統合されて、改訂後は第1章「株主の権利・平等性の確保、株主との対話」を含む全4章となった。
東証の資料によれば、コンプライ・オア・エクスプレインの対象は、改訂前が基本原則5個・原則31個・補充原則47個(合計83項目)、改訂後は基本原則4個・原則26個(合計30項目)である(いずれもプライム市場・スタンダード市場の上場会社の場合。合計は内訳からの計算)。
改訂後の基本原則は、
- 株主の権利・平等性の確保株主との対話、
- 株主以外のステークホルダーとの適切な協働
- 適切な情報開示と透明性の確保
- 取締役会等の責務
の4個である。
新設された「解釈指針」は、全ての基本原則及び一部の原則に付されている。
序文第9項はこれを「コンプライ・オア・エクスプレインの対象ではないが、各原則についての実質的な対応を支援する役割を担うもの」と位置づけている。
図表1 改訂の構造とコンプライ・オア・エクスプレインの対象範囲
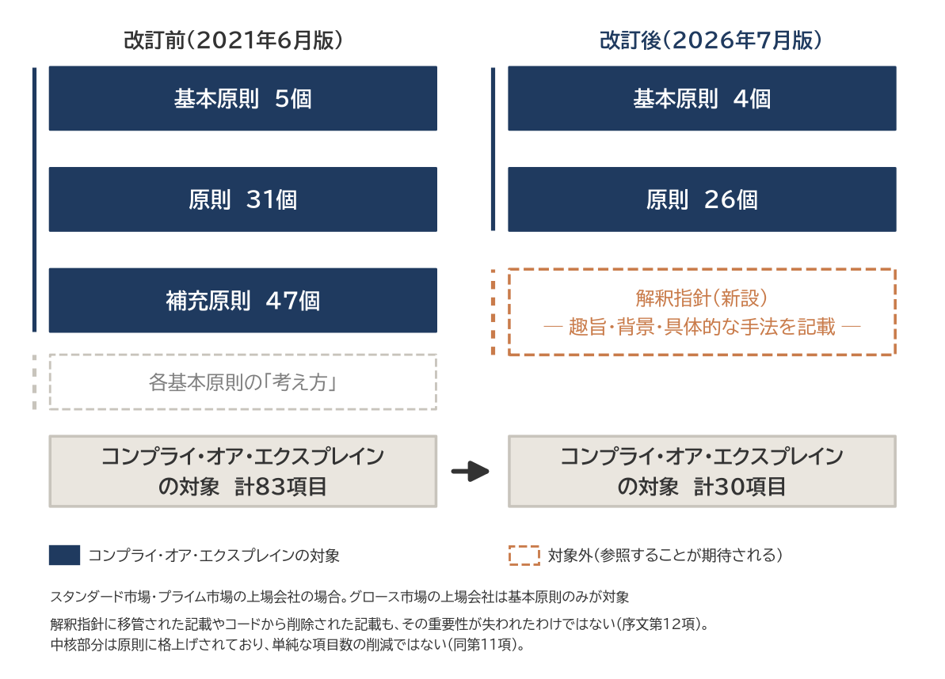
市場区分別の対象範囲は表2のとおりである。改訂前は補充原則までが対象であったのに対し、改訂後は解釈指針が対象から外れる点が最も大きい。
なお、原則の中のプライム市場上場会社向けの記載が対象となるのはプライム市場上場会社のみである。
表2 市場区分別のコンプライ・オア・エクスプレインの対象範囲(改訂後)
| 区分 | プライム市場 | スタンダード市場 | グロース市場 |
|---|---|---|---|
| 基本原則(4個) | 対象 | 対象 | 対象 |
| 基本原則の解釈指針 | 対象外 | 対象外 | 対象外 |
| 原則(26個) | 対象(プライム市場向けの記載を含む) | 対象(プライム市場向けの記載を除く) | 対象外(NA) |
| 原則の解釈指針 | 対象外 | 対象外 | 対象外(NA) |
出所: 東証「コーポレートガバナンス報告書の更新について」(2026年4月10日、2026年7月21日更新)。
NAは同資料の表記で、コンプライ・オア・エクスプレインの対象として原則及びその解釈指針が該当しないことを示す。
解釈指針は対象外だが、原則の実施等を検討するに当たり参照することが期待されている。
3. 主な改訂内容
3.1 経営資源の配分 ― 成長投資の説明を原則に明記
原則4-1は、取締役会が「会社の目指すところ(経営理念等)を確立し、それに向けた成長の道筋を構築する」役割を負うことを明記し、経営戦略・経営計画の策定・公表に当たっては、「成長投資(設備・研究開発・人的資本・知的財産等の無形資産への投資等)や事業ポートフォリオの見直し等の経営資源の配分等に関し具体的に何を実行するのかについて説明を行うべきである」とした。
原則4-2(2)は、経営資源の配分が経営戦略・経営計画に照らし適切かについて「不断に検証を行うべきである」と定め、解釈指針は検証の視点として「現預金等の金融資産や実物資産等の経営資源を成長投資等に有効活用できているか」を例示している。
ただし金融庁・東証「成長投資の促進に向けたコーポレートガバナンス・コードの改訂について」(2026年7月21日)Ⅱ1は、会社が保有の必要性・合理性を説明できる限りにおいて適正な水準の現預金等を保有することも経営資源の配分の一環として考えられるとしており、一律の水準を求めるものではない。
3.2 取締役会の機能強化 ― 独立社外取締役・内部統制・事務局
独立社外取締役については、「質」(原則4-9)、「数」(原則4-10)、「独立性」(原則4-11)が別個の原則として整理された。
数の水準はプライム市場上場会社が少なくとも3分の1(その他の市場は2名)以上で、改訂前から変更はない。
他方、支配株主を有する会社の取扱いは構造が変わった。改訂前の補充原則4-8③は独立社外取締役の選任と特別委員会の設置を並列に置いていたが、
改訂後は原則4-10の本文が選任(支配株主を有するプライム市場上場会社は過半数、支配株主を有するその他の市場の上場会社においては3分の1以上)を求め、特別委員会の設置は解釈指針で「選任することに代えて…特別委員会を設置することも考えられる」とされた。
内部統制の面では、改訂前は原則4-3(取締役会の役割・責務(3))の第2段落後段(「内部統制やリスク管理体制を適切に整備すべきである」。
改訂前の同原則には項番号が付されていない)及び補充原則4-3④に置かれていた内部統制・全社的リスク管理体制の整備が、独立した原則4-4「取締役会は、内部統制や全社的リスク管理体制を適切に整備すべきである」に格上げされた。
その解釈指針は、グループ全体を含めた体制の構築と内部監査部門を活用した運用状況の監督を求めるほか、サイバーセキュリティリスク、地政学的要因によるサプライチェーン途絶リスク及び技術等の情報流出リスクへの対応等が、リスク管理体制を整備する際の考慮事項に含まれ得ることを追記した。
また原則4-14(3)が取締役・監査役の支援体制の整備を求め、その解釈指針に、取締役会事務局(コーポレートセクレタリー等)の機能強化の推進と、内部監査部門が取締役会・監査役会に対しても適切に直接報告を行う仕組みの構築等による連携の確保が記載された。
3.3 有価証券報告書の株主総会前提出 ― 原則1-2に環境整備の例として明記
原則1-2に「有価証券報告書を株主総会開催日前に提出するなど」が追記され、株主総会における権利行使に係る適切な環境整備の重要な例として位置づけられた(序文第14項)。
同原則の解釈指針(ⅰ)は「本来、株主総会開催日の3週間以上前に提出されることが最も望ましいと考えられる」とし、株主総会開催日や議決権行使に係る基準日を従前の慣行から後ろ倒しすることも含めた検討を挙げている。
整理しておくべきは、原則1-2の本文が求めているのは「株主総会における権利行使に係る適切な環境整備」であり、有価証券報告書の総会前提出はそのための情報提供の例として本文に挙げられたものである(「…提出するなど」。
序文第14項という点、そして「3週間以上前」という水準は解釈指針にあり、コンプライ・オア・エクスプレインの対象ではないという点である。ただし序文第12項のとおり、解釈指針に移された記載の重要性が失われたわけではない。
3.4 ステークホルダーとの適切な協働
基本原則2の解釈指針に、株主以外のステークホルダーとの適切な協働の例示として、「人的資本への投資等や適切な分配を行う、取引先と公正・適正な取引(サプライチェーンにおける適正な価格転嫁を含む)を行う」ことが追記された。
4. 実務対応 ― いつまでに何をするか
4.1 CG報告書の更新期限と経過的な取扱い
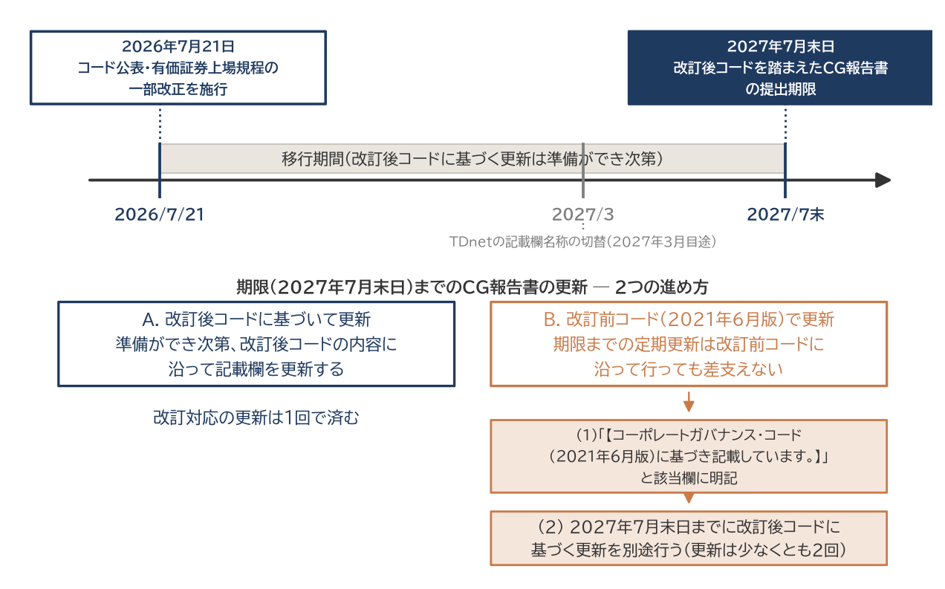
改訂後のコードを踏まえたCG報告書の提出期限は2027年7月末日である。
それまでの定期更新を改訂前のコード(2021年6月版)に沿って行うことも認められるが、その場合は「コードの各原則を実施しない理由」及び「コードの各原則に関する取組み」の欄に「【コーポレートガバナンス・コード(2021年6月版)に基づき記載しています。】」と記載したうえで、
期限までに改訂後のコードに基づく更新を別途行う必要がある。つまり、この選択をすると期限内の更新が少なくとも2回になる。
記載欄の名称も「コードの各原則に基づく開示」から「コードの各原則に関する取組み」へ変更される。TDnetのシステム上の切替は2027年3月を目途に実施予定であるため、当面の間は従来名称の欄に記載する。
実施しない理由は、どの原則に関する説明かを項番等により具体的に特定して記載する。
図表2 CG報告書の対応スケジュール
4.2 開示原則の新旧対応 ― 記載欄の組み替えが必要になる
特定の事項の開示を求める原則(開示原則)は、番号と文言の双方が見直された。CG報告書の記載欄を組み替える際の対応関係は表3のとおりである。
表3 開示原則の新旧対応
| 改訂前 | 開示事項 | 改訂後 |
|---|---|---|
| 原則5-1 | 株主との建設的な対話を促進するための体制整備・取組みに関する方針 | 原則1-1 |
| 原則1-4 | 政策保有に関する方針、保有の適否に関する検証内容、具体的な議決権行使基準 | 原則1-4 |
| 補充原則2-4① | 多様性の確保についての考え方・目標・状況、人材育成方針、社内環境整備方針 | 原則2-2 |
| 原則2-6 | 企業年金の運営を支える人事面や運営面における取組み | 原則2-4 |
| 原則3-1 | 経営理念・経営計画等、ガバナンスの基本方針、報酬・指名の方針と手続 ほか | 原則3-1 |
| 原則1-7 | 関連当事者間の取引における適正な手続・その枠組み | 原則4-3 |
| 補充原則4-10① | 委員会構成の独立性に関する考え方・権限・役割等 | 原則4-7 |
| 補充原則4-11① | 取締役の有するスキル等の組み合わせ | 原則4-13 |
| 補充原則4-11③ | 取締役会の実効性評価の概要 | 原則4-13 |
| 補充原則4-14② | 個々の取締役・監査役に適合した研鑽の方針 | 原則4-15 |
出所: 東証「コーポレートガバナンス報告書の更新について」(2026年7月21日更新)。原則4-7の開示は、監査役会設置会社又は監査等委員会設置会社であって独立社外取締役が取締役会の過半数に達していない場合の、プライム市場上場会社に限られる。
廃止される開示原則は、補充原則3-1③(サステナビリティについての取組み等)、補充原則4-1①(経営陣に対する委任の範囲)、原則4-9(独立社外取締役の独立性判断基準)、補充原則4-11②(取締役・監査役の兼任状況)の4つ。
ただし独立性判断基準は、改訂後の原則4-11が「策定すべきである」とし開示を求めていないため、開示要求が外れたにとどまる(なお、有価証券報告書では引き続き、開示府令第二号様式の記載上の注意「役員の状況」に基づき、社外役員の独立性に関する基準又は方針の内容の記載が求められる。
コードの開示要求が外れても、有報の記載を省略できるわけではない)。開示原則は文言も見直されているため、改訂後の原則本文を改めて確認する必要がある。
4.3 有報の総会前提出を選ぶ場合 ― 内部統制評価・監査の前倒し
経理・内部統制部門にとって影響が大きいのは、有価証券報告書の総会前提出を自社として選択する場合である。内部統制報告書は、金融商品取引法第24条の4の4第1項により有価証券報告書と併せて提出しなければならない。
したがって総会前提出を選ぶと、財務報告に係る内部統制の評価も同じ時期までに完了させる必要があり、期末日後の評価手続、不備が発見された場合の是正と再評価、内部統制報告書の作成が前倒しになる。
有価証券報告書に含まれる財務諸表は金融商品取引法監査を終えている必要があるため、会計監査及び内部統制監査の完了時期も前倒しとなる。
制度面では、金融庁が、法制審議会において議論されている有価証券報告書と事業報告等の一本化・会社法上の監査と金融商品取引法上の監査の一元化や、有価証券報告書の記載事項の整理といった検討を並行して進めるとしている(序文第14項)。
これらは現時点で結論が出ておらず、未確定である。
4.4 想定されるアクション
改訂後コードと現行開示のギャップ分析
改訂後のコード全30項目 (グロース市場は基本原則4個)と自社の現行記載を突き合わせ、 各原則について「コンプライ」または「エクスプレイン」の別を再判定します。 あわせて、表3の構成に沿ってCG報告書の記載欄を組み替えます。
取締役会での審議・決議スケジュールを確保
改訂対応のうち、取締役会での確認・審議・決議を要する事項について、 事前に議題化のタイミングと開催日程を確保します。
改訂後コードに基づくCG報告書を提出
改訂後のコーポレートガバナンス・コードに基づく CG報告書を提出します。 先に改訂前のコードに基づいてCG報告書を更新した場合は、 所定の文言を明記したうえで、 期限までに改訂後コードに対応した内容へ別途更新します。
有価証券報告書の総会前提出も視野に入れる
有価証券報告書の株主総会前提出を検討する場合は、 株主総会日を起点に、決算・会計監査・内部統制評価・ 内部統制監査のスケジュールを逆算します。 監査人との協議はできるだけ早い段階から始めることが重要です。
5. 留意点
第一に、解釈指針は「守らなくてよいもの」ではない。コンプライ・オア・エクスプレインの対象ではない(序文第9項)が、序文第12項は、解釈指針に移管された記載やコードから削除された記載について「その重要性が失われたと考えることは適切ではない」と明記している。
エクスプレインを選ぶ場合も、「ひな型」的な表現による表層的な説明は趣旨に反する(序文第5項)。
第二に、「補充原則が廃止された」と一括りに理解すると対応を誤る。序文第11項が述べるのは、従前の補充原則を再整理し、中核となる箇所は原則に格上げする一方、コード内の他の箇所又は法令等との重複がある箇所等を削除した、ということである。
自社の記載事項がどこへ移ったかは、東証の対応表とコード本体の「改訂前からの変更点」で個別に確認する必要がある。
第三に、市場区分による差異は維持されている。
プライム市場上場会社への上乗せ(原則1-2の議決権電子行使プラットフォーム、原則4-7の委員会構成に関する定めと開示、原則4-10の独立社外取締役の数)は改訂後も原則の中にある。グロース市場の上場会社は、改訂後も基本原則のみが対象である。
6. まとめ
- 2026年7月21日にコーポレートガバナンス・コード(2026年7月版)が公表され、改訂に係る有価証券上場規程の一部改正が同日施行された。コンプライ・オア・エクスプレインの対象は基本原則4個・原則26個の計30項目(プライム市場・スタンダード市場の場合。グロース市場は基本原則4個のみ)に絞られ、具体的な手法や趣旨・背景は対象外の「解釈指針」に移った(序文第9項)。ただし、その重要性が失われたわけではない(序文第12項)。
- 改訂後のコードを踏まえたCG報告書の提出期限は2027年7月末日。それまでの定期更新を改訂前のコード(2021年6月版)で行う場合は、所定の文言を明記のうえ、期限までに改訂後のコードに基づく更新を別途行う。開示原則は番号・文言とも見直されており、記載欄の組み替えが必要になる。
- 経理・内部統制部門の焦点は、原則1-2に環境整備の例として明記された有価証券報告書の総会前提出である。これを選択する場合、内部統制報告書は有価証券報告書と併せて提出しなければならないため(金融商品取引法第24条の4の4第1項)、財務報告に係る内部統制の評価と会計監査・内部統制監査の完了時期が前倒しになる。監査人との早期の協議が必要である。
