研究開発型企業のIPO準備では、技術の進捗に加えて、その進捗に必要な支出、資金の確保、計画変更の影響を説明できることが重要です。研究開発費の総額と、実際に現金が動く時期をつなげる管理が土台になります。
本記事は2026年1月1日〜9月30日に東証グロース市場へ通常の新規上場をした会社から、イノバセル(504A、2月24日)、ジェイファーマ(520A、3月25日)、ティアフォー(593A、7月22日)の3例を選び、上場時の「Ⅰの部」を読みます。研究開発型企業すべての集計ではなく、各社の対象年度が異なる開示事例です。制度・資料確認日は2026年10月5日です。[1]
同じ研究開発型でも、収益化と支出の形は異なる
研究開発型という言葉だけでは、管理すべき数字は決まりません。医薬品候補の試験や申請に取り組む会社、海外子会社が細胞治療製品の開発を進める会社、製品・サービスの販売と自動運転技術の研究開発を並行する会社では、売上の構造、外注先、支出の節目が異なります。
3社の「研究開発活動」に開示された年次の費用を、期間と集計範囲を付けて示すと次のとおりです。原文の単位を保持しています。ジェイファーマは提出会社の事業年度、イノバセルとティアフォーは連結会計年度の数字です。金額の大小を、そのまま開発効率や成功可能性の順位に結び付けることはできません。[2][3][4]
| 会社 | 対象年度・範囲 | 研究開発費(原文単位) |
|---|---|---|
| ジェイファーマ | 2025年3月期・提出会社 | 1,217,004千円 |
| イノバセル | 2024年12月期・連結 | 1,385,478千円 |
| ティアフォー | 2025年9月期・連結 | 8,551百万円 |
ジェイファーマ:開発の節目を、費用と支払へ落とす
ジェイファーマは創薬事業を行い、2025年3月期の研究開発費1,217,004千円を開示しています。主な内容は治験薬製造費、非臨床試験の外注費、薬事業務の外注費などです。同社の2025年4月〜12月の研究開発費は1,931,079千円です。年次と9か月の数字であるため、期間をそろえず単純な増減率を作ることは避けます。[2]
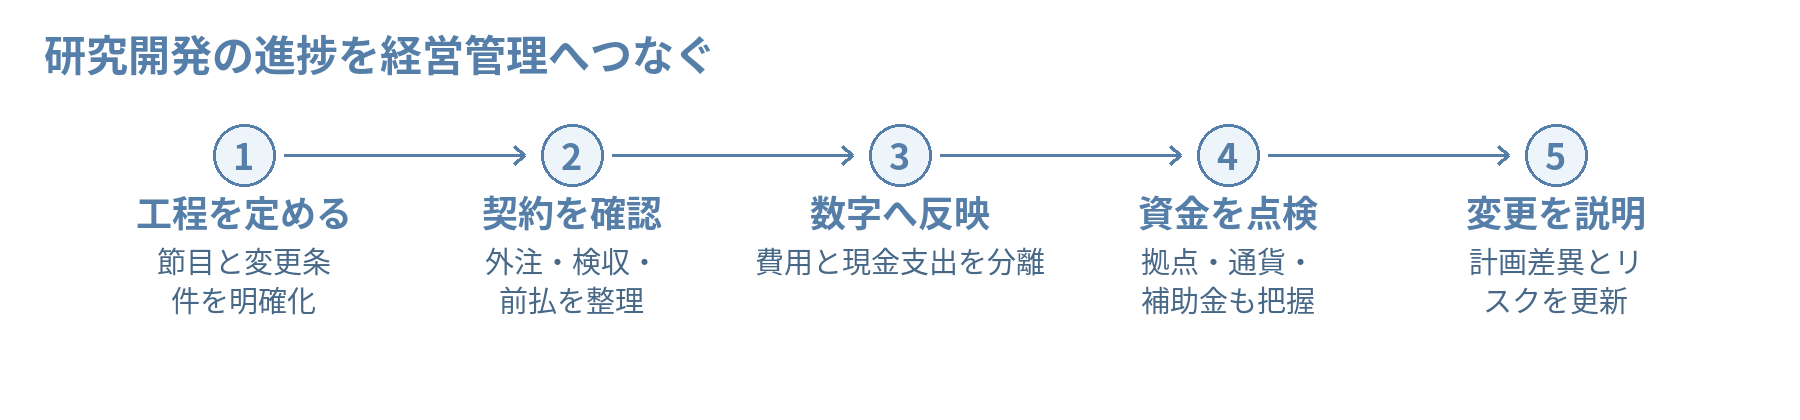
この開示から準備初期の会社が考えたいのは、「来期の研究開発費」を一つの数字で置かず、製造、試験、外注、申請準備などに分けることです。工程ごとの開始条件、委託契約、前払、検収、支払時点を整理すると、開発の進捗変更が損益と資金にどう影響するかを見やすくなります。
例えば、説明用の例として、試験開始が後ろに動いても、製造を発注済みで前払が必要な場合を考えます。開発日程をずらすだけで資金支出も同じだけ減るとは限りません。契約上の変更・中止条件と、変更できる支出、既に確定した支出を分けて管理します。技術上の節目と資金計画を同じ会議で確認できる形が有用です。
イノバセル:海外の研究開発を、連結で把握する
イノバセルは細胞治療・再生医療製品の開発を行い、研究開発に海外子会社Innovacell GmbHが関与しています。2024年12月期の連結研究開発費は1,385,478千円です。同社は資金の流動性について、自己資金、エクイティファイナンス、公的な研究開発支援資金などを用いる方針を開示しています。[3]
海外に開発拠点を持つ会社は、親会社の預金残高だけで資金を管理すると、現地の給与、試験委託、製造や支払期限を見落とす可能性があります。現地の会計資料を連結する工程に加え、通貨別・拠点別の資金予測と、現地契約の変更情報を共有する方法を決めます。
また、研究開発の進捗と資金調達の状況をリスク情報へつなげます。開発資金の必要額、計画がずれた場合の対応、資金の使途を説明する際には、会社の計画と確定した事実を分けて示します。臨床試験の段階や計画を説明していても、治療効果や将来の承認取得が保証されたという意味に広げないようにします。
ティアフォー:売上と研究開発、補助金を別々に読む
ティアフォーは自動運転ソフトウェアAutowareを技術の中核に据えて事業を行っています。2025年9月期の連結売上高は6,410百万円、研究開発費は8,551百万円と開示されています。研究開発活動の説明では、その費用のうち補助金受給対象分を5,525百万円と示しています。[4]
この「補助金受給対象分」は、当期に受け取った現金や、当期に計上した補助金収入と同じ意味ではありません。数字の名称を変えて、研究開発費から機械的に差し引いた額を会計上の研究開発費とすることも避けます。費用、収入、未収額、入金をそれぞれの資料で確認する必要があります。
自社で公的な支援を活用する場合は、採択内容、対象費用、対象期間、報告・検査、入金見込をプロジェクトごとに管理します。補助対象となる作業と、それ以外の作業が混在する場合は、工数や外注費の区分を説明できる資料を残します。研究開発の予算と補助金管理を同じ台帳へつなげると、二重集計や入金時期の見落としを防ぎやすくなります。
会計処理は、将来価値の説明と分けて判断する
技術が将来の収益につながると考えていても、会計上の資産計上を自由に選べるわけではありません。日本基準の「研究開発費等に係る会計基準」は、研究開発費を発生時に費用処理することを定めています。一方、ソフトウェア制作費等には目的や制作段階に応じた取扱いがあるため、すべての開発支出を一括して判断しないようにします。[5]
委託研究では、前払した時点と、役務の提供が確定して費用にする時点を分けて確認します。ASBJの関連Q&Aは、契約金等を前渡金として処理し、契約に沿った検収等により役務の提供が確定した時点で費用処理する考え方を示しています。月次では研究部門から進捗・検収情報を集め、経理が契約と照合する工程を作ります。[6]
重要な判断は、契約、実態、対象期間、採用する基準と結論を記録します。研究開発担当と経理の間で「開発が進んだ」という言葉だけを共有するより、どの作業が完了し、どの支払義務が発生したかを確認することが、決算と資金管理の精度を上げます。
今月は、一つの開発計画を数字へつなぐ
準備初期には、主要な研究開発プロジェクトを一つ選び、工程、委託契約、費用予算、現金支出、資金源、遅延時の影響を並べてみてください。承認や技術的成果を前提にした計画には、前提が成立しなかった場合に何が変わるかも置きます。
3社の事例に共通する読み方は、研究開発の説明を費用・資金・会計・リスクへつなげることです。自社の事業に合う粒度で記録し、計画と実績の差を説明できる体制を作ることが、上場後も続く情報開示の基盤になります。
管理体制づくりの相談から
研究開発の進捗と費用・資金計画をつなぎ、契約や検収情報を経理へ届ける仕組みを整えたい方はご相談ください。事業に合った経理・内部統制・管理体制の構築を検討します。
参考資料
[1] 日本取引所グループ「新規上場会社情報」 2026年2月24日、3月25日、7月22日の対象3社の行
[2] ジェイファーマ株式会社「新規上場申請のための有価証券報告書(Ⅰの部)」2026年2月19日提出 本文4頁以降「事業の内容」、51頁「研究開発活動」(PDF54頁)
[3] イノバセル株式会社「新規上場申請のための有価証券報告書(Ⅰの部)」2026年1月19日提出 本文33〜34頁「資金の流動性」、36頁「研究開発活動」(PDF36〜37、39頁)
[4] 株式会社ティアフォー「新規上場申請のための有価証券報告書(Ⅰの部)」2026年6月29日提出 本文1頁、49〜50頁(PDF5、53〜54頁)。7月6日訂正は役員情報が対象
[5] 企業会計審議会「研究開発費等に係る会計基準」 三「研究開発費に係る会計処理」、四「ソフトウェア制作費に係る会計処理」
[6] 企業会計基準委員会「移管指針第11号 研究開発費及びソフトウェアの会計処理に関するQ&A」 Q2「委託研究に係る費用」
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
