IPO後の初回決算では、上場時の業績予想と新たに公表された実績を照合し、対象期間、比較情報、資本の変動、説明資料まで確認します。準備する側は、日常の決算と情報収集が開示までつながる体制を上場前から整えておく必要があります。
本記事は、2026年1〜9月の東証新規上場会社のうち、3月25日にグロース市場へ上場したベーシック(519A)1社の公表資料を例にします。[1] 市場全体の集計ではなく、テクニカル上場、市場変更、TOKYO PRO Market、外国株は含みません。確認日は2026年10月5日です。ここで扱う初回四半期実績は、5月12日公表の2026年1〜3月期です。
上場日の決算情報と初回四半期実績を区別する
ベーシックは2026年3月25日の上場時に、2026年12月期の業績予想と、最近の決算情報を公表しました。資料には2025年12月期の通期実績が当時未監査であることも記されています。[2] その後5月12日に公表した第1四半期短信は、2026年1月1日〜3月31日の実績です。[3] 公表した日と、数字が示す期間を分けて読みます。 同日の説明資料と5月14日の質疑応答も、別の公表資料として確認します。[4][5]
したがって、5月12日の数字を「上場後だけの業績」と見るのは適切ではありません。対象期間の多くは上場前です。また「初回決算」という言い方は、上場日に公表する直前期の情報と、その後の四半期実績を指す場合があります。資料名、対象期、実績・予想の区分を先にそろえましょう。
| 公表日 | 主な資料 | 対象と位置付け |
|---|---|---|
| 2026年3月25日 | 上場に伴う決算情報等 | 2025年通期実績等/2026年通期予想 |
| 2026年5月12日 | 第1四半期決算短信 | 2026年1〜3月の非連結実績 |
| 2026年5月12日 | 決算説明資料 | 実績、指標、成長戦略の補足 |
| 2026年5月14日 | 質疑応答の要旨 | 投資家の質問と会社の回答 |
数値を読む前に単位と比較可能性を確認する
同社の第1四半期短信のサマリーは百万円未満切捨てで、売上高615百万円、営業利益103百万円を表示しています。一方、前年同期の数値と増減率は記載されておらず、前年の四半期財務諸表を作成していないことが理由として説明されています。[3] 空欄や「-」をゼロや成長率ゼロと読み替えてはいけません。
決算説明資料には四半期ごとの推移も示されています。[4] 短信と説明資料で比較情報の見せ方が異なる場合は、各資料の注記や算定方法を確認します。自社が準備する際も、連結・非連結、累計・単独四半期、千円・百万円を混在させず、比較に使う数値の出所を明確にします。
利益と財政状態は変動の内訳まで見る
営業利益から経常利益、純利益までに何が加減されているかを確認します。同社の短信には、営業外費用の上場関連費用や税金の項目が別に示されています。[3] 利益の差をすべて本業の変化と捉えず、どの区分の影響かを分けて読みましょう。会計上の利益と資金の増減も同じではありません。
貸借対照表の変動では、公募増資等による資本の増加と通常の営業活動を区別します。同社の短信も、上場に伴う新株発行による資本金・資本剰余金の増加を注記しています。[3] 自社の初回開示では、資金調達、上場費用、税金、通常取引の影響を説明できる残高内訳と証憑を用意しておくことが役立ちます。
上場時予想との差を数字だけで判断しない
ベーシックは第1四半期短信で、3月25日に公表した通期業績予想から変更がないと説明しています。[3] 予想が維持されていることと、四半期の進捗が計画どおりであることは分けて考えます。通期予想の4分の1と機械的に比較するだけでは、季節性、契約開始時期、費用の発生時期を把握できません。
準備する側は、売上、粗利、人員、主要KPIなどの差異を確認し、年間の前提が変わっていないかを検討します。業績予想は将来の実績を保証するものではありません。JPXも予想の前提や利用上の注意を適切に説明し、事情の変化に応じた見直しを検討することを求めています。[6]
説明資料と質疑応答で投資家の疑問を確かめる
初回決算後には、どの点が読み手に伝わっていなかったかも確認します。同社は5月14日の質疑応答の要旨で、ARRの成長やターゲット顧客の見直し等に関する質問と回答を公表しています。[5] 決算数値の公表に加え、指標と事業方針の関係を説明する必要があることが分かります。
自社でも問い合わせを記録し、個別説明で使った数値や前提が公表資料と一致しているかを確認します。未公表の重要情報を特定の相手だけへ伝えることがないよう、回答の担当者と確認者を決めます。同じ質問が繰り返される場合は、次回資料で定義や変動理由を補うことを検討しましょう。
定例決算と随時の適時開示を別に準備する
決算発表の予定を組んでいても、重要な決定・発生事実があれば、別途、開示の検討が必要になります。JPXの適時開示ガイドでは、重要な会社情報の決定や発生時に直ちに開示すること、資料の変更や訂正にも対応することを説明しています。[7] 次の決算発表まで情報をためてよいとは限りません。
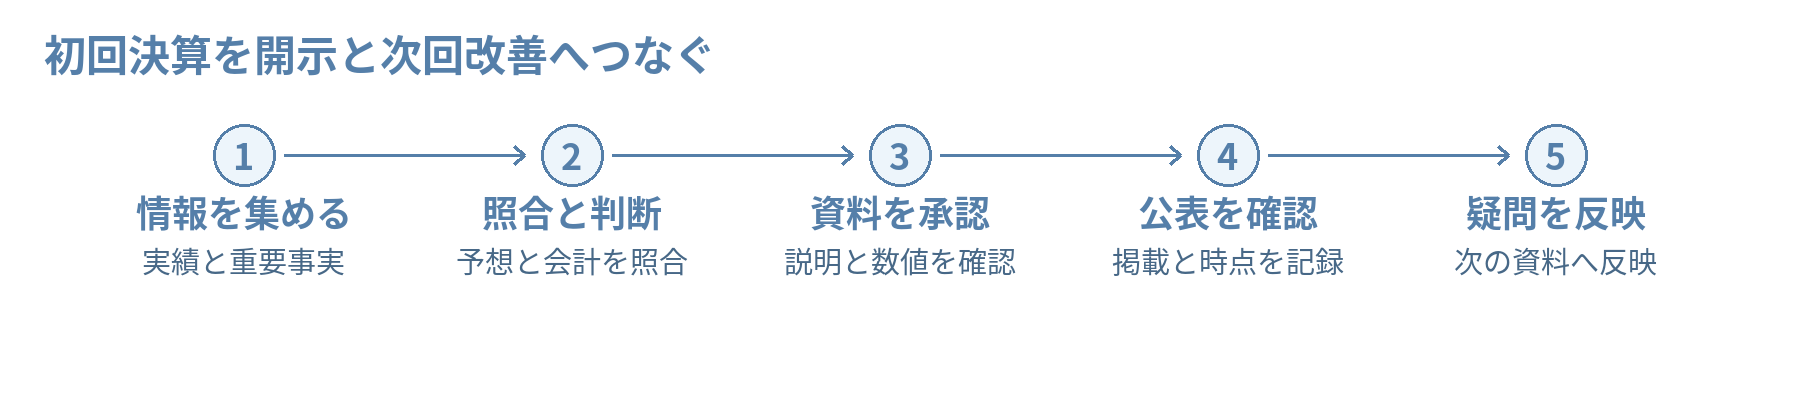
実務では、各部門から情報取扱責任者へ報告する項目と連絡方法を決め、経理、開示、IRが同じ事実と数値を参照できるようにします。決算資料は作成、照合、承認、登録、公表後確認まで担当者を割り当てます。予想修正や重要な契約等の判断が必要な場合の相談先も、上場前に確認しておきましょう。
自社の初回決算前にそろえる五つのもの
上場日が近づいてから開示資料の担当者を集めるのではなく、月次決算の段階から次の材料を作っておきます。比較できない情報は理由を説明し、確定していない予測は前提と区分を明示してください。
- 対象期間、連結区分、単位をそろえた実績資料
- 上場時予想の前提と、その後の変化の一覧
- 増資、上場費用、税金等を説明する内訳
- KPIの定義、集計元データ、確認記録
- 開示判断・承認・問い合わせ対応の担当表
IPOに向けた管理体制の整備をご相談ください
上場後の初回決算に向け、実績・予算・KPIの照合や開示の役割分担を整理したい方は、現在の決算日程と管理資料をご用意のうえ、ご相談ください。継続して動く管理体制を検討する入口になります。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年 ベーシックの掲載行
[2] 株式会社ベーシック 東京証券取引所グロース市場への上場に伴う当社決算情報等のお知らせ 2026年3月25日 冒頭1〜3ページ及び別添決算短信
[3] 株式会社ベーシック 2026年12月期 第1四半期決算短信 日本基準 非連結 2026年5月12日 サマリー1〜2枚、添付資料2・4〜5ページ
[4] 株式会社ベーシック 2026年12月期 第1四半期決算説明資料 2026年5月12日 13〜19ページ
[5] 株式会社ベーシック 2026年12月期 第1四半期決算に関する質疑応答 要旨 2026年5月14日 1〜2ページ
[6] 東京証券取引所 上場会社向けナビゲーションシステム 決算短信等 決算短信 将来予測情報の積極的な開示の要請、開示義務
[7] 東京証券取引所 上場会社向けナビゲーションシステム 会社情報適時開示ガイドブック 適時開示が求められる会社情報、開示時期、開示内容の中止・変更・訂正
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
