SaaS企業の開示指標は、名称と数値を並べるだけでは比較できません。何を含め、いつの契約を、どの単位で数えるかを読んで初めて、経営に使える情報になります。自社の指標も、担当者が替わって再計算できることが重要です。
本稿は2026年1〜9月に東証グロース市場へ実際に新規上場した内国普通株式のうち、ベーシックとチャットプラスの2社を取り上げます。市場変更、テクニカル上場、TOKYO PRO Market、外国株は含めません。すべてのSaaS企業が同じ指標を開示するという前提は置かず、投資受入れから1〜3年のIPO準備初期にいる経営者・CFO・管理部門向けに説明します。[1]
ベーシックはMRRの会計との接点を読む
2026年3月25日に上場したベーシックは、「ferret One」「formrun」等を継続課金型で提供しています。Ⅰの部ではMRRの拡大を重要な経営指標とし、有料顧客・ユーザー数、単価、解約率もモニタリングすると説明しています。[1][2]
特に確認したいのは集計の基準です。同社のformrunとbookrunは、財務会計上は日次で利用料を計上しますが、資料のMRRには日次計上の決算調整前の管理会計上の月額利用料を用いると注記しています。したがってMRRを12倍した額と通期売上高が、そのまま一致するとは限りません。[2]
自社でも、月末の契約状態に基づく指標と、実際の提供期間に応じて計上した売上を区別します。差異を隠す必要はなく、計上日数、スポット収益、集計範囲など、差が生じる理由を説明できるようにします。
チャットプラスはARRとアカウントの定義を読む
2026年7月15日に上場したチャットプラスは、ARRの算式をチャットボット・FAQシステムのオプション料を含む月額利用料金の合計の12倍と説明しています。年契約は年契約金額を12で割って月額に直します。別の事業を含む売上高全体とは、対象範囲も同じとは限りません。[1][3]
同社のARPAは「ARR÷アカウント数」による1アカウント当たりの年間収益です。月間の単価として読むと桁を取り違えます。また、複数サービスを利用するとサービスごとにアカウントを数えるため、その合計は重複を除いた顧客企業数ではありません。[3]
以下は2025年6月末と2025年12月末の開示値です。ARRは増え、アカウント合計は少し減っています。顧客基盤を見る際は、件数だけでなく製品やプランの構成を確認する必要があることが分かります。ただし、この表だけから個別顧客の解約や追加契約の内訳を推測することはできません。[3]
| 指標 | 2025年6月末 | 2025年12月末 |
|---|---|---|
| ARR合計・百万円 | 1,077 | 1,171 |
| アカウント合計・件 | 2,328 | 2,315 |
| 年間ARPA平均・千円 | 463 | 505 |
解約率は分母と平均期間を確認する
チャットプラスの月次Churnレートは、当月解約件数を「前月アカウント数合計+当月新規契約件数」で割る算式です。開示する値は四半期最終月における直近12か月平均で、2025年6月期第4四半期の値は1.8%です。四半期の契約全体が1.8%解約したという意味ではありません。[3]
解約率を社内で使うときにも、件数ベースか金額ベースか、分母に何を含めるか、単月か平均かを定めます。同じ名称で計算方法が違う企業同士を直接比べても、サービスの定着度を正しく判断できません。
NRRなど別の指標を導入する場合は、既存顧客群の範囲や追加契約・値下げ・解約の扱いを先に決めます。他社が使っているという理由だけで項目を増やさず、自社の成長や継続利用を説明するうえで必要かを判断しましょう。
指標を増やす前に定義書を一枚作る
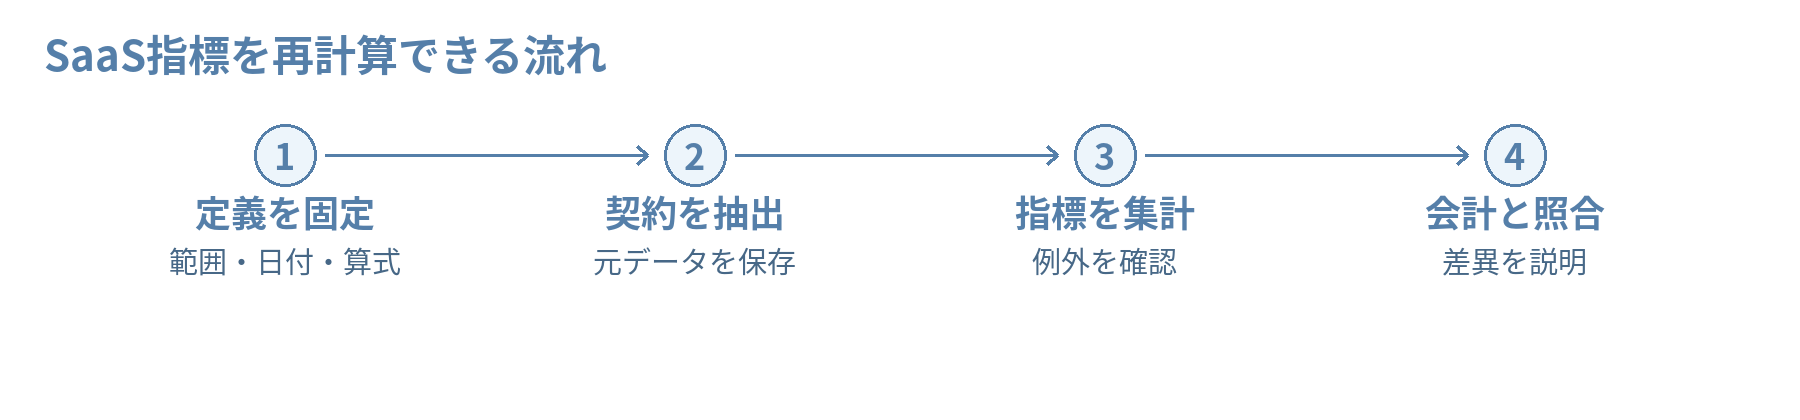
IPO準備初期に取り組みたいのは、指標名、目的、対象製品、基準日、計算式、データ源、作成者、確認者をまとめた定義書です。例えば無料ユーザーや休止中の契約を含めるか、年契約の割引をどう月額化するか、契約開始前を集計するかまで記載します。契約条件が変わった場合の扱いも残します。
毎月の元データを保存し、後から同じ基準日で再集計できるようにします。契約管理システム、利用状態、請求台帳に共通のIDを持たせ、件数や金額の差が出た場合に追えるようにしましょう。無償提供、有料への切替、解約後の再契約などの例外は、通常の処理と分けて確認します。
増減の説明には、前月の残高から新規契約、既存契約の増額・減額、解約等をつないだ表が役立ちます。対象製品の追加や集計ルールの変更があれば、取引による増減と別に表示します。計算が合うことに加え、その増減が契約の記録で確認できるかを確かめましょう。
- 対象と基準日を固定する
- 計算式と例外処理を残す
- 元データと集計結果を保存する
- 会計売上との主な差を確認する
説明資料と経営判断で同じ数字を使う
経営会議で使う数字と、資金調達や開示の説明資料で使う数字の定義が違うと、同じ事業を説明しているのに増減が一致しない事態が生じます。指標の対象を変更する必要があるときは、変更理由と適用日を記録し、過去との比較に影響する点を明示します。
検証では、代表的な契約を数件選び、契約書の料金と指標への集計、請求、会計計上の流れを確認すると効果的です。そのうえで全件の合計を照合します。集計を自動化する場合も、抽出条件や計算の版、確認記録を残し、修正時の影響を把握します。
これらの数値は事業を理解するための補助情報です。ARRやMRRが増えた事実に加え、粗利、開発・販売費用、資金繰り等も合わせて読み、成長を維持するために何を変えるかを考えることが大切です。指標の整備そのものが上場を保証するものではありません。
自社の管理体制に落とし込むために
契約データからMRRやARRを再計算できない、経営会議の指標と会計の数字がつながらない場合は、指標の定義書と集計・確認手続の整備についてご相談ください。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年の各社掲載行、表下注記
[2] 株式会社ベーシック 新規上場申請のための有価証券報告書(Ⅰの部) 本文4〜6頁(PDF7〜9頁)、15頁(PDF18頁)
[3] チャットプラス株式会社 新規上場申請のための有価証券報告書(Ⅰの部) 本文9・10・14・23・24頁(PDF13・14・18・27・28頁)
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
