IPO費用の開示を読むときは、金額と一緒に対象期間、会社の範囲、業務の区分を確認します。監査報酬表の合計と、損益計算書の「上場関連費用」は集計目的が異なるため、一つのIPO総費用として扱う前に内容を整理する必要があります。
対象は2026年1月1日〜9月30日に東証グロース市場へ通常の新規上場をした会社から選んだジェイファーマ(520A、3月25日)とイノバセル(504A、2月24日)の2例です。全IPO企業の平均・相場の集計ではありません。上場時の「Ⅰの部」と掲載訂正資料を基に、開示された過年度・期中の金額を読みます。[1]
監査報酬表は、年度と業務区分から読む
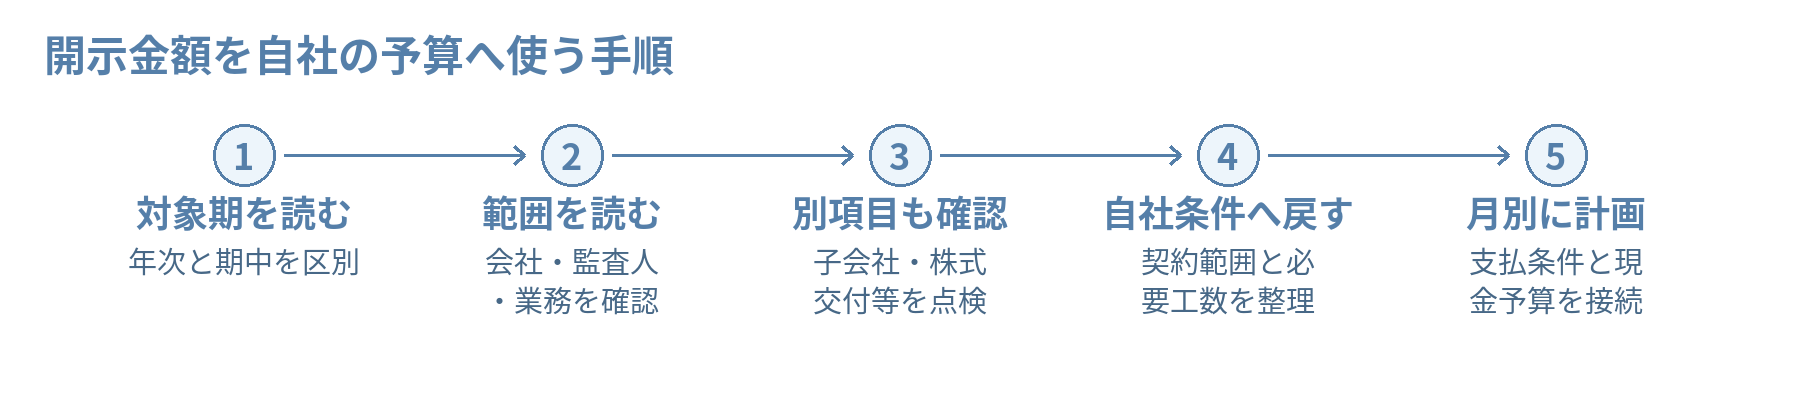
監査報酬の開示には、最近事業年度とその前事業年度が並ぶことがあります。2026年に上場した会社でも、この表の金額が2026年の費用とは限りません。決算月と対象年度を確かめ、監査証明業務と非監査業務を分けて読みます。表の「-」を、説明を読まずに別の意味へ置き換えないようにします。
ジェイファーマの「Ⅰの部」111頁では、監査証明業務に基づく報酬が2024年3月期、2025年3月期ともに13,200千円と開示されています。両年度の非監査業務欄は「-」です。同社は連結財務諸表を作成していないため、この事例は提出会社の事業年度に関する開示として扱います。[2]
この数字から、その会社の上場準備全体に同額しかかからなかったとは判断できません。監査報酬の対象範囲と、システム導入、管理部門の給与、証券会社や各種専門家への支払は別に確認します。自社の見積を比較するときも、同じ対象期・業務を比べているかが先です。
| 会社・対象期 | 監査証明報酬 | 非監査欄 |
|---|---|---|
| ジェイファーマ・2024年3月期 | 13,200千円 | - |
| ジェイファーマ・2025年3月期 | 13,200千円 | - |
| イノバセル・2023年12月期(表の計) | 27,720千円 | - |
| イノバセル・2024年12月期(表の計) | 27,240千円 | - |
「計」の下に、別の監査報酬がある例
イノバセルの「Ⅰの部」69頁では、提出会社の監査証明業務報酬が2023年12月期27,720千円、2024年12月期27,240千円です。表の連結子会社欄は「-」で、計も同額です。しかし、続く「その他の重要な監査証明業務に基づく報酬の内容」に、別ネットワークの組織へ連結子会社が支払った監査報酬16,614千円、17,926千円が、それぞれ開示されています。[3]
つまり、この事例で表の計だけを拾うと、別項目の子会社報酬を読み落とします。「監査公認会計士等に対する報酬」「同一ネットワーク」「その他の重要な監査証明業務」を続けて確認し、どの範囲を比較するかを決める必要があります。表の連結子会社欄が「-」であることを、グループに子会社監査費用がないという意味に広げないことがポイントです。[3]
社内の比較表でも、会社名と金額だけの一覧は避けます。対象年度、連結・単体、監査人の範囲、追加開示の有無を列に置きましょう。複数の金額を合算する場合は、同じ費用の二重計上がないか確認し、何を含めた合計なのかを見出しに明記します。
上場前の期中に、費用が計上されている例
ジェイファーマの「Ⅰの部」167頁の四半期損益計算書では、2025年4月1日〜12月31日の第3四半期累計期間に、営業外費用として「上場関連費用」7,374千円、「株式交付費」10,200千円が別の科目で開示されています。2026年3月の上場前に、2025年の期中費用として計上された数値です。[2]
ここで「上場関連費用」だけをIPO総費用と呼んだり、監査報酬13,200千円をそのまま足して同じ年度の総額としたりすると、対象期間と集計範囲がずれます。監査報酬表は2025年3月期などの年次の開示で、上場関連費用の数値はその後の9か月です。金額を並べる際には、まず別期間の数字として示します。
さらに、損益計算書は費用計上の状況を示す資料です。この金額だけで実際の支払月や未払額、上場時までの追加支出は分かりません。資金計画へ利用するなら、契約と支払条件を確認し、自社の現金予算に置き直す必要があります。開示資料に税の扱いや詳しい内訳が示されていない部分を推測で補わないようにします。
開示事例は、見積の質問を作るために使う
他社の報酬が自社の見積より低いことだけで、見積が高すぎるとは判断できません。事業の複雑さ、海外拠点、子会社、監査の対象期、会計論点、資料の整備状況などによって業務の範囲が変わります。公開された事例は、価格を決める基準より、見積で確認すべき範囲を見つける材料として使えます。
例えば海外子会社がある会社なら、グループ監査の対象、海外側の監査人報酬、出張、翻訳、追加確認などが見積のどこに含まれるかを質問します。新しい収益モデルを持つ会社なら、会計判断に必要な資料を社内でどこまで準備し、誰が外部との協議を担うかを整理します。
監査報酬の額と準備の負荷は、同じものではありません。資料の提出や残高説明に多くの社内工数がかかる場合もあります。支払う報酬と、会社側が確保する人員・時間を別に管理すると、予算不足だけでなく体制不足にも気づきやすくなります。
- 対象期間:年次・中間・四半期累計のどれか
- 対象範囲:提出会社・連結子会社・別ネットワーク
- 業務区分:監査証明・非監査・上場関連の別項目
- 予算への変換:契約範囲・追加条件・支払月を確認
自社では、費目と対象期を二つの軸で管理する
今月は、監査、証券、経理・内部統制支援、システム、人件費、取引所関連などの費目に、対象期と支払月を付けて整理しましょう。見積・契約・会計計上・支払実績を対応させれば、年をまたぐ準備費用や、翌期に追加される作業も見通しやすくなります。
開示事例を使う際は、本文の出典頁まで残します。同じ企業名でも資料の版や対象期間が異なると、金額の意味が変わります。年度と範囲をそろえて読めることが、費用予算と管理体制の設計を現実的にする第一歩です。
管理体制づくりの相談から
費用見積の前提となる決算・内部統制の整備範囲や、社内の対応工数を整理したい方はご相談ください。必要な管理体制と準備工程を確認し、予算に反映する作業を検討します。
参考資料
[1] 日本取引所グループ「新規上場会社情報」 2026年3月25日ジェイファーマ、2月24日イノバセルの行
[2] ジェイファーマ株式会社「新規上場申請のための有価証券報告書(Ⅰの部)」2026年2月19日提出 本文1〜2頁、111頁、167頁(PDF4〜5、114、170頁)
[3] イノバセル株式会社「新規上場申請のための有価証券報告書(Ⅰの部)」2026年1月19日提出 本文1頁・69頁(PDF4・72頁)。2026年2月4日・12日訂正報告書の対象箇所も確認
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
