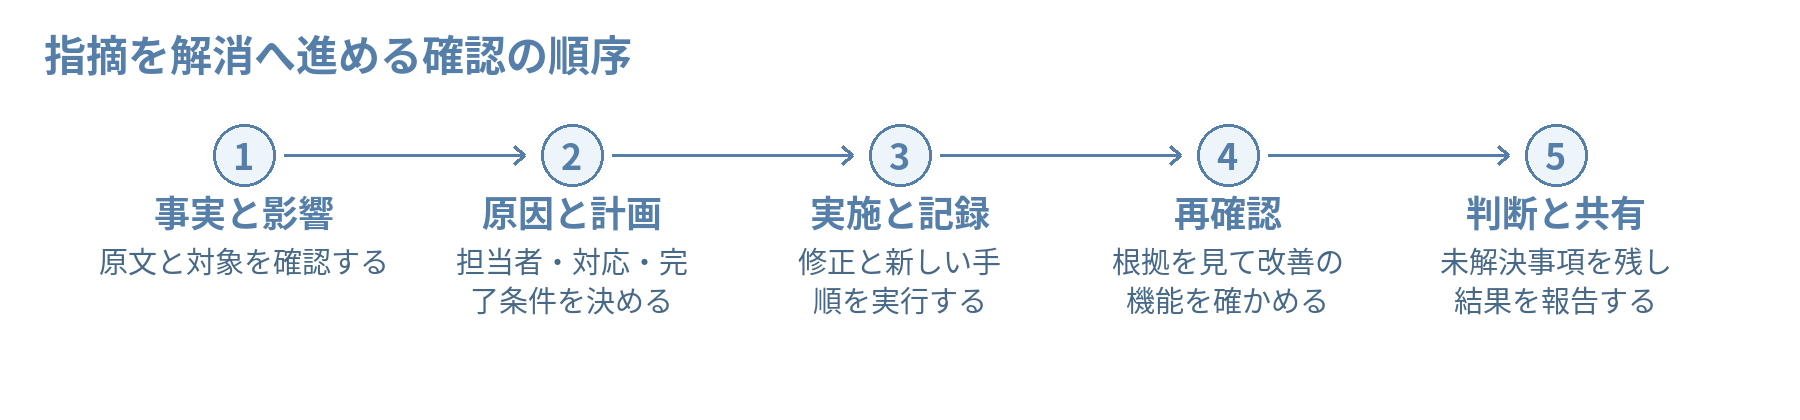
監査法人からの指摘は、問題の背景を確認し、対応を決め、実施した記録を残し、改善後の運用を確かめて管理します。担当者の「対応済み」だけで閉じず、何をもって解消と判断するかを最初に決めることが大切です。
本記事は、投資受入れ後1〜3年でIPO準備初期にある会社を対象に、2026年10月5日時点の公表資料に基づき、社内での指摘管理の進め方を提案します。個々の指摘の重要度や監査上の扱いは、内容と影響に応じて確認が必要です。
まず指摘の種類と事実を分けて記録する
ショートレビューは、上場準備の課題を抽出し改善につなげる調査です。[3] ショートレビュー、財務諸表監査、内部統制の評価・監査では、指摘の目的や対象が異なります。原文と出所を保存し、会社側の要約、確認できた事実、未確認事項を分けます。同じ論点が内部監査や証券会社からも示されている場合は、関連付けて管理し、別々に対応を進めて食い違わないようにしましょう。
例えば売上計上時期の指摘なら、対象契約、取引日、金額、当初処理、必要な証憑を整理します。会計処理の修正が必要なのか、今後の確認手順も改める必要があるのかを確認します。説明が不足している点は早めに質問し、会社と監査法人が異なる問題を想定したまま進めないようにします。
社内の優先度と制度上の重要性を混同しない
社内の管理では、財務報告への影響、発生の可能性、対応に必要な時間、監査や上場準備への影響を踏まえて優先順位を付けます。資料作成が簡単な指摘だけを先に閉じると、時間のかかる採用やシステム変更が後回しになります。
一方、J-SOXの「開示すべき重要な不備」は、財務報告に重要な影響を及ぼす可能性が高い不備を指し、すべての指摘が該当するわけではありません。経営者は金額的・質的な影響を考慮して評価する必要があります。[1] 社内の「高・中・低」と制度上の判断は別の欄で管理し、判断が必要な事項を適切な責任者へ上げます。
指摘一覧には完了条件と証拠の保管先を入れる
指摘一覧は、経営者が必要な判断を行い、担当者が次の作業へ進める内容にします。詳細な資料は別ファイルに保存し、一覧からたどれるようにしてください。次は最小限の管理項目の例です。
- 未着手、方針確認中、整備中、運用中、再確認待ち、完了を分ける
- 期限超過の理由と次の対応日を残す
- 会計修正と手順改善を関連付けて管理する
| 管理項目 | 記載する内容 |
|---|---|
| 出所と事実 | 指摘日、原文参照、対象業務 |
| 影響と原因 | 想定リスク、確認結果 |
| 対応責任 | 責任者、実行担当、協力部門 |
| 日程 | 整備日、運用開始日、再確認日 |
| 完了条件 | 必要な状態と確認方法 |
| 証拠と判断 | 保管先、確認者、判断日 |
原因を確認し暫定対応と恒久対応を分ける
「担当者が忘れた」で原因分析を終える前に、必要な情報が届かなかったのか、確認の役割が不明なのか、確認者が根拠資料を見られなかったのかを確かめます。同じ原因が他の拠点や取引にもないかを確認すると、特定の一件だけの修正で終わりにくくなります。
システム改修に時間が必要なら、その間の確認者による一覧照合などの暫定対応と、恒久的な対応を分けて計画します。暫定対応にも担当者、対象範囲、実施頻度、記録、終了条件を付けます。実行可能性とリスク低減の十分性は、必要に応じて監査法人等と協議してください。
規程の改訂後に実際の運用を確かめる
規程を改訂した日と、新しい手順を業務で使い始めた日は分けて記録します。担当者への周知、システムの設定、必要資料の受け渡しまで確認し、実際の取引で手順が動くかを見ます。東証グロース市場の審査でも、内部管理体制の整備だけでなく運用が確認されます。[2]
例えば「契約変更を売上計上前に経理へ伝える」という改善なら、変更一覧と会計処理が一致したか、漏れがあった場合に誰が戻したかを確認します。運用後の記録がない段階は「整備済み・運用確認待ち」とし、完了に必要な確認機会を予定へ入れましょう。
完了の判断は対応内容と運用証拠で行う
社内の完了判断では、当初のリスクに対応できる状態になったかを確認します。実行担当者だけで閉じず、必要に応じて上長や内部監査等が、改訂資料、実際の記録、例外処理を確認します。監査法人への説明が必要な項目は、会社の完了判断と監査法人への確認状況を分けて記録すると、認識のずれを避けやすくなります。
内部統制評価では、評価時点との関係も重要です。金融庁の基準は経営者評価を原則として期末日を評価時点として行い、発見した不備に適時・適切に対応することを求めています。[1] 期末後に手順を直したことだけで、期末時点の評価も有効になると判断しないでください。必要な評価や報告への影響を個別に検討します。
会議では件数より重要な未解決事項を共有する
進捗会議では、完了件数だけでなく、重要な未解決事項、期限を過ぎた理由、経営者の判断が必要な事項を先に扱います。採用の遅れ、他部門の資料不足、予算の未承認など、担当者だけでは解決できない依存関係を明らかにしましょう。
毎回の会議記録に決定事項と次の確認日を残し、指摘一覧を更新します。完了後も、同じ原因の再発、事業や人員の変更、新たなシステムへの移行があれば見直します。改善した手順が通常業務として定着していることを確かめるまで、指摘と関連資料を追える状態にしておくことが役立ちます。
IPOに向けた管理体制の整備をご相談ください
指摘の担当者や完了条件を決めきれない、規程改訂後の運用確認が止まっている場合は、指摘一覧と改善済みの資料をご用意のうえ、ご相談ください。業務フローや承認手順の見直しを具体化する材料になります。
参考資料
[1] 企業会計審議会 財務報告に係る内部統制の評価及び監査の基準並びに実施基準 2023年4月改訂 基準Ⅱ1〜3、本文18〜21ページ、実施基準参考1
[2] 東京証券取引所 新規上場ガイドブック グロース市場編 2026年9月版 本文75〜77ページ
[3] 日本公認会計士協会 株式新規上場(IPO)のための事前準備ガイドブック 会計監査を受ける前に準備しておきたいポイント 2026年版 本文3、7〜8ページ
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
