会計論点は、監査法人から質問されてから探すより、契約と残高を手掛かりに先に整理すると対応しやすくなります。重要な判断はポジションペーパーにまとめ、事実・基準・会社の結論・毎月の処理を一本につなぎます。
この記事は投資受入れから1〜3年程度のIPO準備初期を想定し、日本基準による財務報告を中心に扱います。制度確認日は2026年10月5日です。ポジションペーパーは本記事で提案する実務上の整理方法であり、すべての取引について一律に求められる法定様式ではありません。
科目の一覧より、事業の流れから洗い出す
最初に、受注、契約、提供、検収、請求、入金までの流れを営業部門と確認します。経理の科目一覧だけを見ていると、契約変更、返金条件、代理店の関与など、帳簿にまだ現れていない論点を見落とします。新規事業や大口契約は、取引開始前の確認対象に加えましょう。
収益認識基準は、契約の識別、履行義務の識別、取引価格の算定・配分、履行義務の充足に応じた収益認識という検討の枠組みを定めています。請求した日や入金した日だけで判断する仕組みではありません。自社の契約とサービス提供の実態をこの枠組みに沿って確認します。[1]
次に、売掛金の回収、棚卸資産の評価、ソフトウェア等の資産計上、引当金、減損、税効果、株式報酬、関連当事者取引、子会社の範囲などを確認します。すべてを同じ深さで調べず、金額、判断の難しさ、過去への影響、今後の事業で増える可能性から優先順位を付けます。
- 売上:提供する内容、解約・返金、検収、代理店との役割
- 資産:回収可能性、利用目的、取得原価、将来の収益
- 費用・負債:未計上、見積り、支払条件、偶発的な義務
- 資本・グループ:株式報酬、組織再編、関連当事者、連結範囲
論点管理表で、未解決の理由を見えるようにする
論点管理表には、取引、対象期間、現在の処理、想定される別の処理、必要資料、影響、担当者、相談先、期限を記録します。「収益認識を確認」という一行だけでは作業が進みません。「初期導入サービスと月額サービスを別の履行義務とするか」のように、答えるべき質問を具体化します。
金額がまだ分からないときも、影響なしとせず、集計対象と算定方法を書きます。例えば対象契約の一覧を作り、代表的な契約で処理差を試算してから全体の確認へ進む方法が考えられます。少額でも契約の形が新しい取引や、承認のない処理は別途検討が必要です。
状態は「資料収集中」「会社案作成済み」「監査法人と協議中」「社内承認済み」「運用確認済み」などに分けます。相談を終えたことと、実際の帳簿やシステムに反映できたことは異なるため、最終状態まで追える管理にします。
ポジションペーパーは、結論を再現できるように書く
ペーパーの冒頭には対象取引と会社案を短く書き、その後に事実、論点、適用する基準、検討、結論、仕訳・注記、運用を置きます。契約書の版、対象期間、条項、参照する基準の項番号を残すと、別の担当者が判断をたどれます。一般論を長く書くより、自社のどの事実が判断に効いたかを明確にします。
説明用の例として、初期設定と年間利用料をまとめて受け取るサービスを考えます。検討には、初期設定で顧客に何が移転するか、単独で便益があるか、継続サービスとの関係、価格、返金条件などの事実が必要です。「初期費用だから開始時に売上」と先に結論を置かず、履行義務の識別と充足時点を基準に照らして判断します。[1]
検討した別案と採用しなかった理由も残します。ただし、比較対象は実際に検討の必要があるものに絞ります。自社に関係のない会計基準の説明を大量に貼り付けても、判断の証拠にはなりません。必要な資料が不足している場合は、仮定と追加確認事項を明示し、結論の確定を急がないようにします。
| 項目 | 残す内容 |
|---|---|
| 事実 | 契約・実態・金額・対象期間 |
| 根拠 | 適用基準・項番号・適用時期 |
| 判断 | 別案との比較・会社の結論 |
| 実装 | 仕訳・注記・台帳・確認者 |
| 更新 | 契約変更・見積更新の条件 |
基準改正は、適用期と必要データをセットで見る
会計基準は、名称を把握するだけでなく、自社の適用期と経過措置を確認します。例えばリース会計基準第34号は、2027年4月1日以後開始する連結会計年度・事業年度からの適用を定め、2025年4月1日以後開始する年度からの早期適用も認めています。自社の決算月、採用する会計基準、適用する版を確認して準備工程に入れます。[2]
リースについては、賃借料の科目だけを抽出して終わらせず、総務・購買が管理する契約も調べます。名称が業務委託契約でも資産の使用に関わる条件を含む可能性があるためです。契約一覧に期間、延長・解約条件、支払、対象資産を記録し、判断が必要な契約を抽出します。すべての賃借料を同じ処理に置き換えると決めつけないことが大切です。
制度改正の情報は、会計基準の公表ページと最新の基準・適用指針に戻って確認します。過去の解説記事は入口として使えますが、自社の適用年度を判断する根拠として、公開草案と確定した基準を混同しないようにしてください。
監査法人への相談を、月次運用までつなげる
監査法人に相談するときは、「どう処理すればよいですか」という質問だけでなく、事実資料と会社の検討案を渡します。事実の追加確認が必要なのか、基準の解釈に論点があるのかを分けられるため、協議しやすくなります。会社が判断する責任と、監査人が独立した立場で検討する役割も区別します。
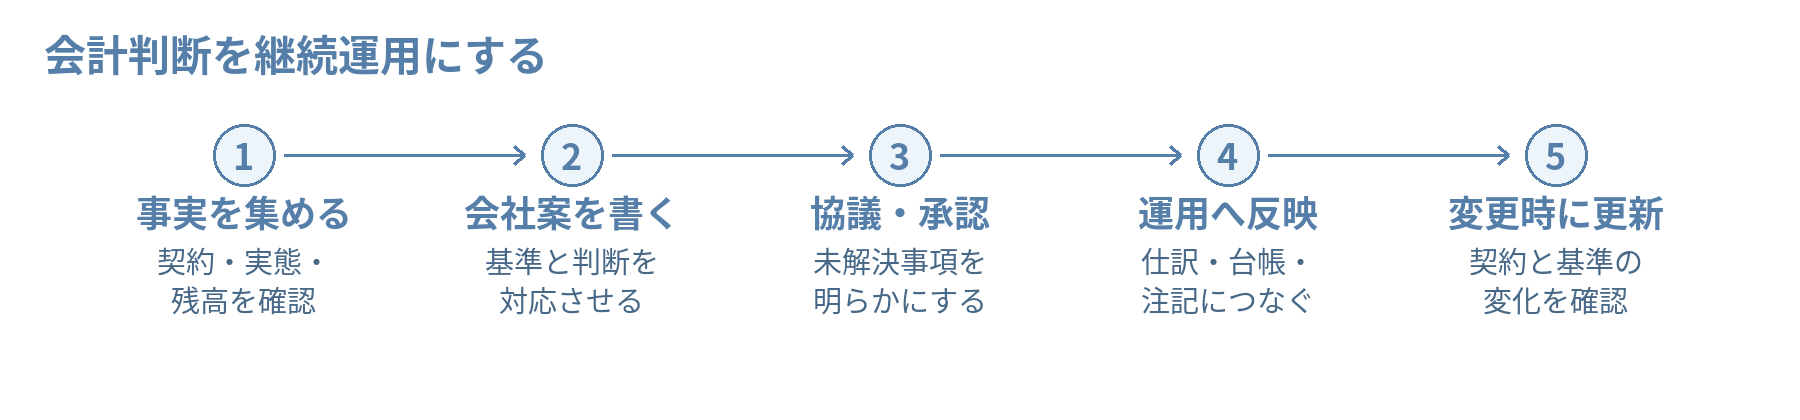
協議結果は、日付、対象資料、未解決事項とともにペーパーへ反映し、社内の適切な責任者が承認します。その後、契約台帳、仕訳手順、月次計算、注記の収集に落とし込み、次の決算で同じ処理を再現できるか確認します。契約条件や事業モデルが変われば、過去の結論をそのまま使わず再検討します。
今月は主要な売上契約と大きな残高を選び、論点管理表を作るところから始めましょう。最優先の一件について根拠資料を集め、会社案を文章にするだけでも、監査対応と社内の引継ぎが具体化します。
管理体制づくりの相談から
どの取引から会計論点を整理すべきか、判断をどう台帳や月次業務に反映するか。会計論点の棚卸しと、それを支える経理・管理体制の整備からご相談いただけます。
参考資料
[1] 企業会計基準委員会「企業会計基準第29号 収益認識に関する会計基準」 第16〜17項、第32〜45項
[2] 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」 第25〜27項、第58項(本文11頁)
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
