主幹事証券会社との準備を進めるには、自社の事業を数字と資料で説明し、課題の担当者・期限・対応結果を管理できる状態を作ることが大切です。会社側に事実と判断がそろっていれば、相談や審査対応が具体的になります。
この記事は、投資受入れから1〜3年程度でIPO準備を始める経営者・CFO・管理部門を対象とし、東証グロース市場の通常の新規上場を中心に説明します。制度確認日は2026年10月5日です。証券会社との契約内容や審査工程は個別に確認が必要です。
主幹事の支援と、審査の役割を理解する
主幹事証券会社は、上場準備の助言、公募・売出し等の引受けに向けた会社内容の審査、上場時の手続などで中心的な役割を担います。東証に対しては上場適格性調査に関する報告書を提出します。一方、東証は自らの上場規則に基づいて上場審査を行います。[1]
このため、主幹事が準備を支援することや、契約を結んでいることだけで上場が確定するわけではありません。監査法人による会計監査も別の役割です。誰が資料を作り、誰が助言し、誰が審査・監査するかを理解して、会社として判断すべき事項を外部任せにしないようにします。
説明や資料に不整合が見つかったときは、審査用の文章を整えるだけでなく、その原因を確認します。売上の集計方法が部署によって違うなら、会計と事業指標の定義をそろえる必要があります。関連当事者取引の把握が漏れていたなら、申告と確認の手順を見直します。
候補との面談は、自社の課題を持って臨む
主幹事候補との初回面談には、事業概要、株主構成、直近の決算、月次業績、事業計画、監査法人との状況、主要な未解決課題を用意します。資料を増やすより、どの取引から収益が生まれ、何が成長を左右するのか、現在どこまで管理できているかを簡潔に説明できることが大切です。
候補を比較するときは、担当チームとの情報共有、事業の理解、想定工程、審査部門との調整方法、支援範囲、契約条件を確認します。「いつ上場できるか」という見通しだけでなく、その前提となる課題と、会社側で必要な人員・資料を聞くと準備計画へ反映しやすくなります。
説明用の例として、代理店を通じて販売するサービス企業なら、代理店への売上と最終顧客の利用状況の関係を示します。継続率を提示する場合は、対象顧客、期間、解約の定義を併記します。見栄えのよい数字を選ぶより、毎月同じ定義で更新できる数字を用意しましょう。
準備資料は、四つのつながりで整理する
資料を部署別に保管するだけでは、同じ質問に異なる回答を出すことがあります。事業計画と月次実績、会計判断と契約、規程と実際の承認、株主構成と資本政策のつながりを確認し、責任者と最新版をそろえます。過去に提出した資料も保存し、変更点を説明できるようにします。
グロース市場の審査では、企業内容・リスク・事業計画等の情報が正確で分かりやすく開示されているかが確認されます。「Ⅰの部」と「事業計画及び成長可能性に関する事項」の整合にも注意が必要です。会社が自ら理解して作成・説明できる資料を整えます。[1]
事業計画では、売上目標に加えて、顧客数、単価、受注率、採用、提供能力などの前提を示します。計画と実績に差が出たら、原因と対応を記録します。達成に必要な人員や投資が予算に入っていない計画は、工程や資金計画も含めて見直す必要があります。
| 整理する領域 | 対応させるもの |
|---|---|
| 事業 | 計画・実績・KPI定義 |
| 会計 | 契約・判断・帳簿・残高 |
| 管理 | 規程・承認・運用記録 |
| 資本 | 株主名簿・契約・新株予約権 |
質問管理表は、回答の先まで追う
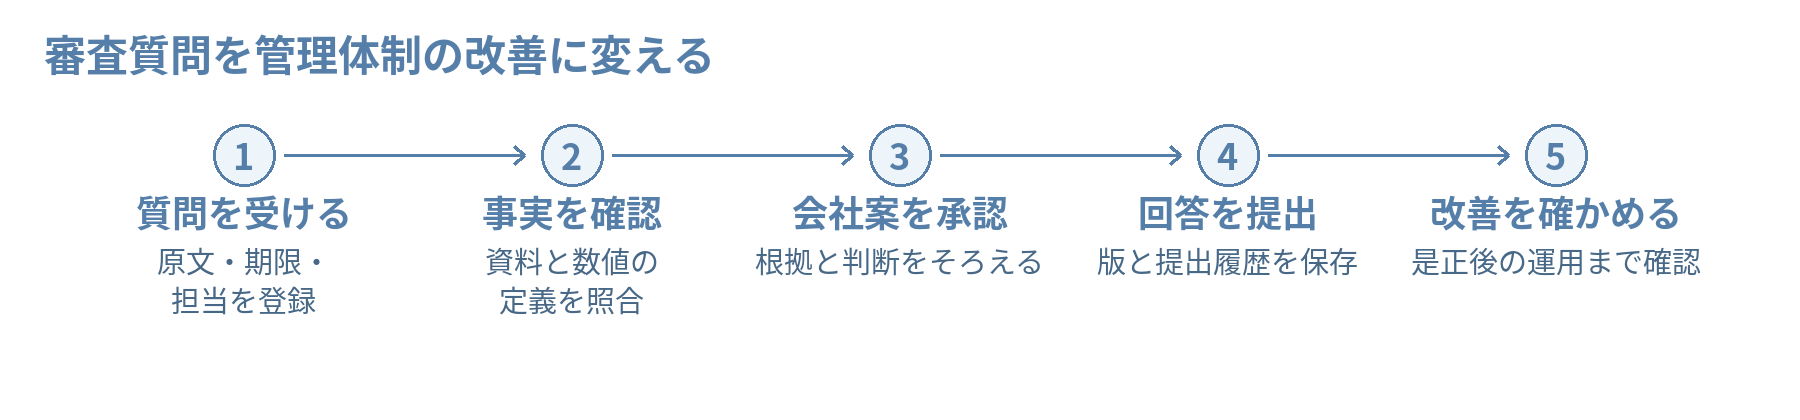
審査や準備の質問は、質問原文、回答案、根拠資料、担当者、期限、社内確認者、提出日を管理します。回答が複数部署にまたがる場合は、窓口を決めたうえで事実を確認します。資料の数字と本文の数字、対象年度、連結・単体の区分が一致しているかも確認してください。
例えば、売掛金の滞留理由を聞かれた場合、営業からの「回収予定です」という回答だけでは状況が分かりません。請求日、約定期日、入金履歴、交渉状況、会計上の評価を整理し、会社の判断と根拠を対応させます。回収管理の手順に不足があれば、担当者と改善期限も記録します。
回答後の課題は「提出済み」で閉じず、是正結果や次月の運用を確認します。規程を改訂したなら周知と承認履歴、残高を修正したなら以後の照合、事業計画を見直したなら実績との比較が必要です。事実と異なる説明や、裏付けのない約束を作ることは避けます。
初期段階でそろえるのは、完成資料より確認できる基盤
準備初期からすべての申請資料を完成させる必要はありません。まず、主要契約、月次決算、株主・新株予約権の記録、会議の議事録、課題管理表を整理し、必要な情報にたどり着ける状態を作ります。欠けた資料は、何がないのかと、確認・作成の担当を明示します。
今月は、主幹事候補に説明する事業概要と、社内の未解決課題一覧を作りましょう。事業の説明と管理上の課題を同時に共有すると、どの支援を依頼し、どの作業を自社で進めるかを話し合いやすくなります。課題ごとに責任者を置き、実際の運用を積み重ねることが審査に向けた準備になります。
管理体制づくりの相談から
主幹事との面談や審査準備に向け、事業・会計・内部管理の資料をどうつなぐか。未解決課題の棚卸しと、社内で回答・改善を進める管理体制の構築からご相談いただけます。
参考資料
[1] 東京証券取引所「新規上場ガイドブック グロース市場編」2026年9月15日版 本文6頁「新規上場までの流れと関係者」、54〜56頁「企業内容等の開示の適切性」
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
