IPO準備で作る管理部門は、上場日を迎えた後も決算と開示を繰り返せる体制にします。人を増やす前に、情報を集める人、判断する人、確認する人、公開する人と、その代替担当を決めることが重要です。
この記事は、投資受入れから1〜3年程度でIPO準備を始める会社に向け、東証グロース市場を中心に管理・開示体制の設計を説明します。制度確認日は2026年10月5日です。組織図や運用例は実務提案であり、人数や部署名を一律の要件とするものではありません。
上場後に増える仕事を、年間と随時に分ける
最初に、決算、法定開示、株主総会、内部統制の評価、予算・実績管理などの年間業務を一覧にします。そこへ、重要な契約、組織再編、事故、業績予想の変動などに対応する随時業務を重ねます。決算月に通常業務と開示作業が集中しても、必要な判断が止まらない設計にします。
2024年の制度改正により金融商品取引法上の四半期報告書制度は廃止され、半期報告書の制度が整備されました。取引所の四半期決算短信とは別の制度です。過去の開示日程表をそのまま流用せず、自社が提出・公表する資料の種類と根拠を整理します。[1]
グロース市場では、事業計画や成長可能性に関する情報を上場後も適切に見直せる開示体制が必要です。IR資料を作る担当者だけで完結させず、計画、実績、リスクの変化を事業部門から収集する工程を組み込みます。[2]
部署名より先に、役割と判断権限を決める
少人数の会社では、一人が経理と経営企画を兼務することもあります。その場合も、仕訳を作る役割と確認する役割、開示案を作る役割と承認する役割は整理します。「CFOが全部を見る」という設計では、不在時や繁忙期に何が止まるか分かりません。
経理は決算数値と根拠、経営企画は事業計画とKPI、法務・総務は契約や機関決定、IRは公表資料と問い合わせなど、業務ごとの責任を置きます。情報取扱責任者へ重要情報が集まる経路も決めます。内部監査や監査役等の監督機能は、執行部門が自ら承認する仕組みと区別して設計します。
外部専門家や制作会社を使うときも、元データの作成、事実確認、開示判断と最終承認を社内の誰が行うかを明確にします。委託先の成果物を受領した後のチェックと、担当変更時の引継ぎまで契約・運用に落とし込みましょう。
| 機能 | 社内で決めること |
|---|---|
| 決算 | 数値作成・残高確認・承認 |
| 事業管理 | 計画・KPI定義・差異説明 |
| 開示 | 情報集約・要否判断・公表 |
| 監督・評価 | 独立した確認・是正の追跡 |
| 継続運用 | 代替担当・引継ぎ・権限 |
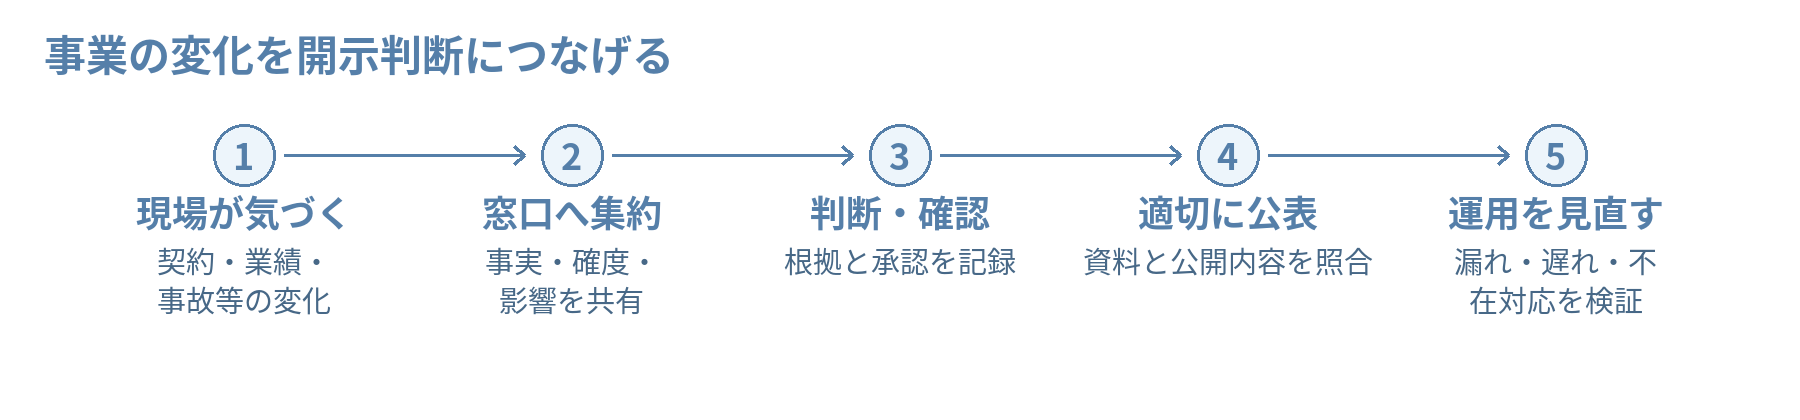
重要情報は、確定前から集める
適時開示の情報収集は、取締役会で決定した後に議事録を回収するだけでは足りないことがあります。取引や事象の進展を管理部門が早めに把握し、開示の要否と必要資料を確認できるようにします。東証は適時開示体制の有効性を恒常的に確保することを期待し、セルフチェックリストを公表しています。[3]
説明用の例として、主要顧客が契約解約の意向を示した場合を考えます。営業が交渉する一方で、管理部門には、対象契約、想定時期、売上・利益への影響、現時点の確度を共有します。すべての商談情報を直ちに公表すると決めるのではなく、事実の確認と開示判断を担う人へ早く届く経路を作ります。
連絡先は通常時と緊急時を分け、情報取扱責任者が不在の場合の代替者も定めます。「重要そうなら報告する」という抽象的なルールだけにせず、主要契約、資金、訴訟、事故など自社で起こり得る場面を用いて担当者を教育します。判断に迷った事案は、相談の経緯も記録します。
同じ数字を、違う資料でも同じ意味で使う
決算短信、有価証券報告書、決算説明資料、成長可能性の資料で同じ指標を使う場合は、定義と対象期間をそろえます。KPI一覧には、算定式、元データ、連結・単体の範囲、更新頻度、責任者を残します。定義を変更したら、比較可能性への影響も確認します。
例えば契約社数を示す会社なら、無料契約を含むのか、グループ企業をまとめるのか、解約日をいつ反映するのかを決めます。経理の売上と完全には一致しない指標でも、差が生まれる理由を説明できるようにします。資料ごとに都合のよい定義を使うと、誤解や確認作業の増加につながります。
東証の適時開示にはTDnetを使うことが上場規程により義務付けられています。社内では、承認済みの資料と登録するファイルの一致、公開後の表示、ウェブサイトへの反映を確認する工程を定めます。登録できる人を決めるだけでなく、公開前後に何を確認するかまで整えます。[4]
内部統制の評価と、監査の特例を分けて準備する
上場後の内部統制報告制度では、経営者による評価・報告と、公認会計士等による内部統制監査を区別します。一定規模以下の新規上場会社については監査に上場後3年間の免除制度がありますが、経営者の評価・内部統制報告書の提出まで免除されるものではありません。適用可否と対象期間を個別に確認し、準備を先送りしないようにします。[5]
実務では、整備した手順が実際に運用されているかを確認し、不備があれば是正と再確認を追います。採用やシステム変更で担当者・権限が変われば、以前の記録だけで有効性を判断せず、現在の業務の流れと確認方法を見直します。
準備初期から、一回分を通して試す
今月は、年間業務一覧、役割分担表、重要情報の連絡経路の三つを作り、直近の月次決算や説明資料で試してください。通常の担当者がいない想定でも、元データから確認・承認まで進められるかを点検します。
必要な資料が集まらない、判断する人が曖昧、数値の出所が分からないという箇所があれば、組織図を大きくする前に工程を修正します。そのうえで、専門性や処理量の不足を採用・外部活用・システムで補います。上場後も続く業務を一回ずつ回して確認することが、無理のない管理部門の設計につながります。
管理体制づくりの相談から
上場後の決算・開示を少人数でも継続できるよう、役割分担と情報の流れを整理したい方はご相談ください。現状の業務を基に、管理部門・内部統制・開示体制の構築を検討します。
参考資料
[1] 金融庁「令和5年金融商品取引法等改正に係る政令・内閣府令案等に対するパブリックコメントの結果等について」 四半期報告書制度の廃止に関する改正、2024年4月1日施行
[2] 東京証券取引所「新規上場ガイドブック グロース市場編」2026年9月15日版 本文56頁「企業内容等の開示の適切性」
[3] 東京証券取引所「適時開示体制の有効性に関するセルフチェックリスト」 資料概要、管理番号7862
[4] 日本取引所グループ「TDnetの概要」 冒頭「TDnetの概要」
[5] 日本公認会計士協会「株式新規上場(IPO)のための事前準備ガイドブック」2026年版 本文4頁「内部統制報告制度対応」
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
