新規上場企業の売上高を参考にするなら、金額の大小に加えて「何を、どの期間、どの会計範囲で集計したか」を確認しましょう。同じ前年比でも、事業の拡大要因と数字の作られ方は企業によって異なります。
本稿は2026年1〜9月に東証へ実際に新規上場した内国普通株式から、SQUEEZE、akippa、チャットプラスの3社を取り上げます。市場変更、テクニカル上場、TOKYO PRO Market、外国株は対象外です。全社の平均や順位を示すものではありません。投資受入れから1〜3年のIPO準備初期にいる経営者・CFO・管理部門向けに、比較方法を解説します。[1]
まず比較する数字の条件をそろえる
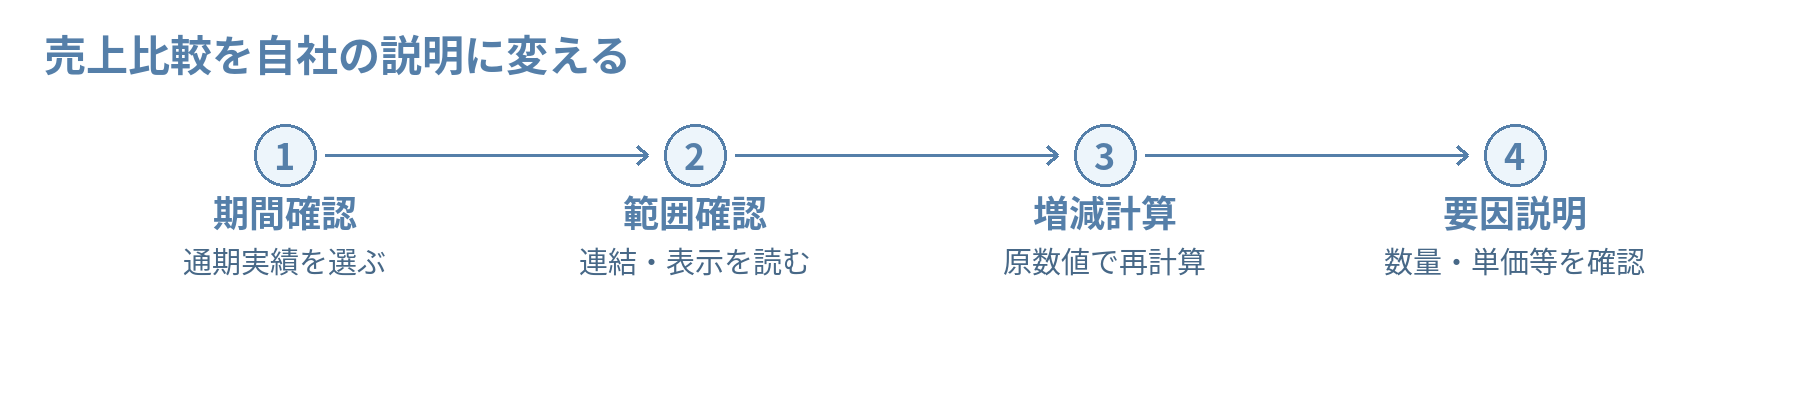
比較対象はⅠの部に記載された通期実績です。SQUEEZEとakippaは2024年12月期から2025年12月期、チャットプラスは2024年6月期から2025年6月期を比較しました。各社の前期と当期はともに12か月ですが、6月決算と12月決算では含まれる景気・需要の時期がずれます。2026年の業績予想や四半期累計を混ぜていません。[2][3][4]
資料の原数値は千円単位です。表では百万円に換算し、小数第3位まで残しています。成長率は丸める前の千円数値から「当期売上高÷前期売上高−1」を計算し、百分率の小数第1位に丸めました。例えばSQUEEZEは、5,367,866÷3,068,254−1から約74.9%となります。
3社の使用数値は日本基準の財務諸表に基づき、Ⅰの部の注記で両期の監査対象であることを確認しています。ただし、同じ会計基準を使っていても、連結と個別、事業内容、収益認識の単位まで同じになるわけではありません。集計条件を示すことで、比較できる部分と留保が必要な部分を区別します。[2][3][4]
| 会社・会計範囲 | 比較決算期 | 前期売上高 百万円 | 当期売上高 百万円 | 増減率 |
|---|---|---|---|---|
| SQUEEZE・連結 [2] | 2024/12→2025/12 | 3,068.254 | 5,367.866 | 74.9% |
| akippa・個別 [3] | 2024/12→2025/12 | 3,191.177 | 3,828.291 | 20.0% |
| チャットプラス・個別 [4] | 2024/6→2025/6 | 749.483 | 1,021.723 | 36.3% |
SQUEEZEは連結範囲の変化も読む
SQUEEZEは2026年4月22日にグロース市場へ上場しました。上記売上高は連結の数字です。Ⅰの部の注記では、連結子会社が2024年12月期の1社から2025年12月期には4社になり、新設した3社が連結範囲に加わっています。[1][2]
したがって74.9%という増加率を、そのまま既存施設・既存サービスだけの成長率と読み替えることはできません。自社でも子会社設立や買収がある場合は、開示する連結売上高と、経営判断に使う既存事業の増減を分けて説明すると、変化の背景が伝わりやすくなります。開示されていない内訳を推測で補わないことも重要です。
akippaは取引総額と会計売上の関係を確認する
akippaは2026年9月18日にスタンダード市場へ上場しました。同社は駐車料金、サービス料等の全額を売上高に計上し、駐車場オーナーへの支払額を売上原価に計上すると説明しています。手数料部分だけを売上高にするモデルではありません。[1][3]
このため、他のマッチング事業と比較するときには、売上高だけで事業の大きさや収益力を判断せず、売上総利益や原価構造を併せて読みます。自社の総額・純額表示は、比較先の見せ方に合わせて選ぶものではなく、契約内容と提供する役割を踏まえて会計上の判断を確認する論点です。
チャットプラスは決算期間の長さに注意する
チャットプラスは2026年7月15日にグロース市場へ上場しました。本比較に使った2024年6月期と2025年6月期はいずれも通期です。一方、同社の2023年6月期は決算期変更に伴う6か月決算でした。過去の表を機械的に前年比計算すると、期間の延長を成長と誤認しやすい事例です。[1][4]
継続課金型の企業では、期中に新規契約を獲得した時期も通期売上高に影響します。期末の契約基盤が拡大していても、その全額が当期の売上高になるわけではありません。売上高の実績と期末のARRなどの管理指標を分け、対象期間・基準日を付して説明しましょう。
比較から自社の説明資料へつなげる
投資受入れ後の準備初期では、他社の売上高を目標額として借りるよりも、自社の増減を再計算できる状態にすることが先です。月次売上高を商品、顧客群、地域など自社に適した区分で整理し、契約数、単価、稼働率等の要因と突き合わせます。売上増加と同時に粗利率や資金回収がどう変わったかも確認します。
例えば数量が増えたのか、価格改定が効いたのか、従来とは異なる取引が加わったのかを、月別の増減表で確かめます。期末だけの件数では説明が難しい場合は、期中の獲得時期や稼働開始日まで戻ります。売上が増えても回収期間が長くなれば資金需要が膨らむため、売掛金の残高や回収予定を同じ会議で確認することも有用です。
経営者が外部へ示す成長率には、確認した事実と今後の計画を分けて記載します。今回の数値も、2025年決算期までの実績であり、2026年以降の成長を示すものではありません。過去の実績から将来の増加率を自動的に延長せず、今後の契約獲得や提供能力を別に検討しましょう。
比較資料には、元の資料名、数値の掲載頁、取得日、会計範囲、通期か予想か、換算と丸めの方法を残しましょう。説明が難しい差異は、そのまま曖昧にせず経理責任者と事業責任者で確かめます。第三者が同じ数値と結論を再現できることが、継続的な経営報告につながります。
- 前期・当期の開始日と終了日をそろえる
- 連結範囲と総額・純額表示を確認する
- 数量・単価・新規事業の影響を分解する
- 原資料と計算式を保存する
自社の管理体制に落とし込むために
自社の売上データと会計数値が一致しない、成長要因を月次で説明できないといった課題があれば、売上管理の流れと確認手続の整理からご相談ください。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年の各社掲載行、表下注記
[2] 株式会社SQUEEZE 新規上場申請のための有価証券報告書(Ⅰの部) 本文1頁(PDF5頁)、75・77頁(PDF79・81頁)
[3] akippa株式会社 新規上場申請のための有価証券報告書(Ⅰの部) 本文1・2・5頁(PDF5・6・9頁)
[4] チャットプラス株式会社 新規上場申請のための有価証券報告書(Ⅰの部) 本文1・2頁(PDF5・6頁)、10・14頁(PDF14・18頁)
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
