グロース市場の上場事例は、成長領域の探し方だけでなく、事業を継続して運営・説明するための管理課題を考える材料になります。製品が似ていても、契約、請求、現場の責任分担が違えば、必要な確認手続も変わります。
本稿では2026年1〜9月に東証グロース市場へ実際に新規上場した内国普通株式から、ベーシック、SQUEEZE、チャットプラスを選びます。市場変更、テクニカル上場、TOKYO PRO Market、外国株は含めません。全社を代表する分析や投資推奨ではなく、投資受入れから1〜3年のIPO準備初期にいる経営者・CFO・管理部門向けの事例解説です。[1]
同じ市場でも収益を生む取引は異なる
ベーシックは2026年3月25日、SQUEEZEは4月22日、チャットプラスは7月15日に上場しました。いずれもデジタル技術を事業に使いますが、ベーシックは業務ワークフロー、SQUEEZEは宿泊運営、チャットプラスは問い合わせ対応を主な対象としています。[1][2][3][4]
以下の管理論点は、各社で問題が起きているという指摘ではありません。公開された事業の仕組みを踏まえ、同種の取引がある準備企業に向けて整理した実務上の検討事項です。
ベーシックから考える契約台帳の整備
ベーシックは、BtoBマーケティングの業務を支える「ferret One」と、フォームを起点に問い合わせ等を管理する「formrun」を中心に展開しています。Ⅰの部では、ferret Oneにプロフェッショナルサービスを組み合わせる提供形態も説明しています。[2]
こうした複数の提供内容がある事業では、顧客名だけの売上一覧では契約の実態を追い切れません。製品、プラン、提供期間、追加支援、割引、解約日などを契約単位で持ち、誰が条件を変更できるかを決めることが出発点です。営業担当者のメールにだけ残る特約が、請求担当と経理に引き継がれるかも確認します。
準備初期なら、まず既存契約から通常の契約と例外条件のある契約を選び、受注から請求、会計計上まで一緒に追ってみましょう。例外の扱いを記録すると、システムに実装すべき項目と、当面人が確認すべき項目が見えてきます。
SQUEEZEから考える現場と経理の接続
SQUEEZEはクラウド宿泊運営システム「suitebook」に加え、遠隔の運営支援や現地業務を組み合わせています。システム提供、運営受託、施設を借り受ける運営など複数の形態があり、対価も固定料金、利用に応じた料金、売上や利益に連動した料金等を組み合わせると説明しています。[3]
自社にもこうした複合契約があるなら、施設や案件ごとに「何を引き受け、何を対価として受け取るか」を整理します。施設の宿泊取扱高と自社の売上高を区別し、運営先から届く実績が請求額へどうつながるかを追える状態にします。料金変更、キャンセル、返金、外注費の承認が複数の担当者をまたぐ場合は、引き継ぎ点が重要です。
現場の管理帳票と会計の数字に差が出たとき、担当者の判断だけで埋めず、対象日、税の扱い、確定前後のデータを確認します。拠点が増える前に共通の確認項目を設けることは、異常の発見だけでなく月次報告の負担軽減にもつながります。
チャットプラスから考える利用状態の管理
チャットプラスは「ChatPlus」「AI AgentPlus」とFAQシステム「FAQPlus」を開発・提供しています。Ⅰの部では、継続課金の収益と、顧客の要望に応じた機能追加開発・設定支援などのスポット収益を区別しています。[4][5]
同様の事業では、見込み客、無料トライアル、有料契約、利用停止を別の状態として管理することが大切です。営業の受注記録と、実際に提供を開始した記録が一致しているかを確かめます。追加機能が契約変更なのか、単発の作業なのかによって、請求や売上集計の区分も変わります。
顧客対応を支えるシステム自体の管理も必要です。本番環境の変更権限、変更承認、障害時の連絡先を整理し、担当者が休んでも経緯を確認できる記録を残しましょう。サービス品質を支える運用と、財務報告に使うデータの管理を並行して考えます。
成長計画と管理手続を一緒に更新する
グロース市場の審査では、事業計画の合理性のほか、企業の規模や成熟度等に応じた内部管理体制の整備と機能も確認項目になっています。特定の製品分野に属することや、契約数が増えることだけで上場の可否は判断できません。[6]
経営会議では、販売拡大、新製品、拠点追加を決める際に、契約と数字の流れがどう変わるかも確認しましょう。管理部門の仕事は事業が決まった後の処理だけに限られません。新しい収益の仕組みを、契約台帳、権限、集計ルールへ反映する役割を担います。
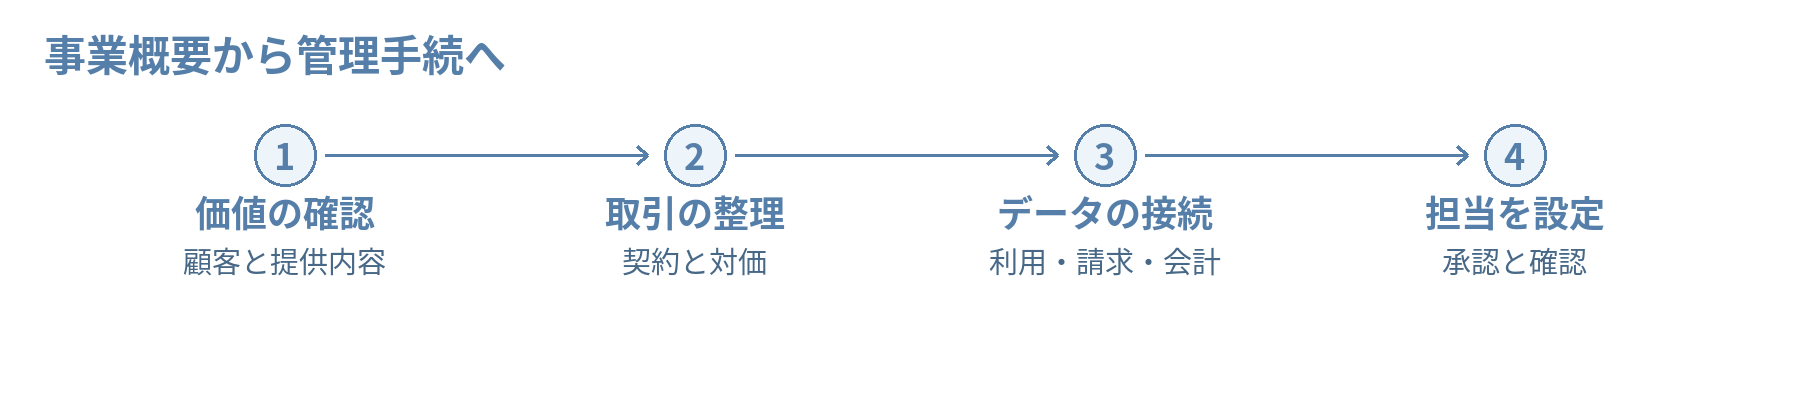
最初から全業務を細かく文書化するより、主力サービスの取引と重要な例外から始めると進めやすくなります。事業責任者と管理責任者で実際の契約・請求データを確認し、情報が途切れる箇所を一つずつ直します。改善後は翌月の取引でも同じ手順が使えるかを試し、確認記録が残ることまで確かめます。
売上の規模やサービスの提供範囲が変われば、当初の管理手順も更新が必要です。新しい製品や契約類型が台帳に登録できるか、担当者の追加に伴い権限が過大にならないかを定期的に見直しましょう。
- 主な取引の契約から入金までを1件追う
- 通常と例外の条件を分けて記録する
- 確認する人と承認する人を決める
- 新サービス開始時に管理手順を見直す
自社の管理体制に落とし込むために
新サービスや拠点拡大に管理手順が追いついていない場合は、契約・請求・会計データの流れと、担当者間の確認手続を整理するところからご相談ください。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年の各社掲載行、表下注記
[2] 株式会社ベーシック 新規上場申請のための有価証券報告書(Ⅰの部) 本文4〜6頁(PDF7〜9頁)
[3] 株式会社SQUEEZE 新規上場申請のための有価証券報告書(Ⅰの部) 本文5〜7頁(PDF9〜11頁)
[4] 東京証券取引所 チャットプラス株式会社 新規上場会社概要 1頁
[5] チャットプラス株式会社 新規上場申請のための有価証券報告書(Ⅰの部) 本文10頁(PDF14頁)事業系統図注記
[6] 日本取引所グループ 上場審査基準概要(グロース市場) 上場審査の内容 3・4
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
