上場申請書類は、事業説明、成長を測る指標、重要なリスク、会計情報を関連付けて読むと、自社のIPO準備にも役立ちます。似た会社の表現を借りる前に、取引と数字のつながりを確かめましょう。
本記事は2026年1〜9月に東証へ新規上場した内国会社のうち、グロース市場に2026年9月17日上場のSkyfall(625A)1社を例にします。[1][4] 市場全体の集計ではなく、テクニカル上場、市場変更、TOKYO PRO Market、外国株の事例は含みません。2026年10月5日時点で、8月17日提出のⅠの部を確認しています。
Ⅰの部は目次と提出日から確認する
JPXの新規上場会社情報には、新規上場申請のための有価証券報告書(Ⅰの部)等が掲載されています。書類は訂正される場合があるため、原本と訂正書類、確認日を区別します。[1] 上場承認日、上場日、書類の提出日はそれぞれ別の時点です。将来の計画やリスク認識も、どの時点で会社が判断した説明かを確認してください。
SkyfallのⅠの部では、事業の内容が本文4ページ、経営方針等が13ページ、事業等のリスクが25ページ、経営者による業績等の分析が31ページから始まります。[2] PDFの表示ページと本文の印刷ページは異なります。本記事の頁数は、本文に印刷された頁を指します。読む際は、目次を起点に必要な節を往復すると効率的です。
| 読む場所 | 確認すること |
|---|---|
| 事業の内容 | 顧客、提供物、取引と資金の流れ |
| 経営方針・経営指標 | 成長の要因、KPIの定義 |
| 事業等のリスク | 依存関係、影響、対応方針 |
| 業績等の分析 | 変動理由と資金への影響 |
| 経理の状況 | 会計方針、注記、数値の根拠 |
事業説明で支払う人と利用する人を分ける
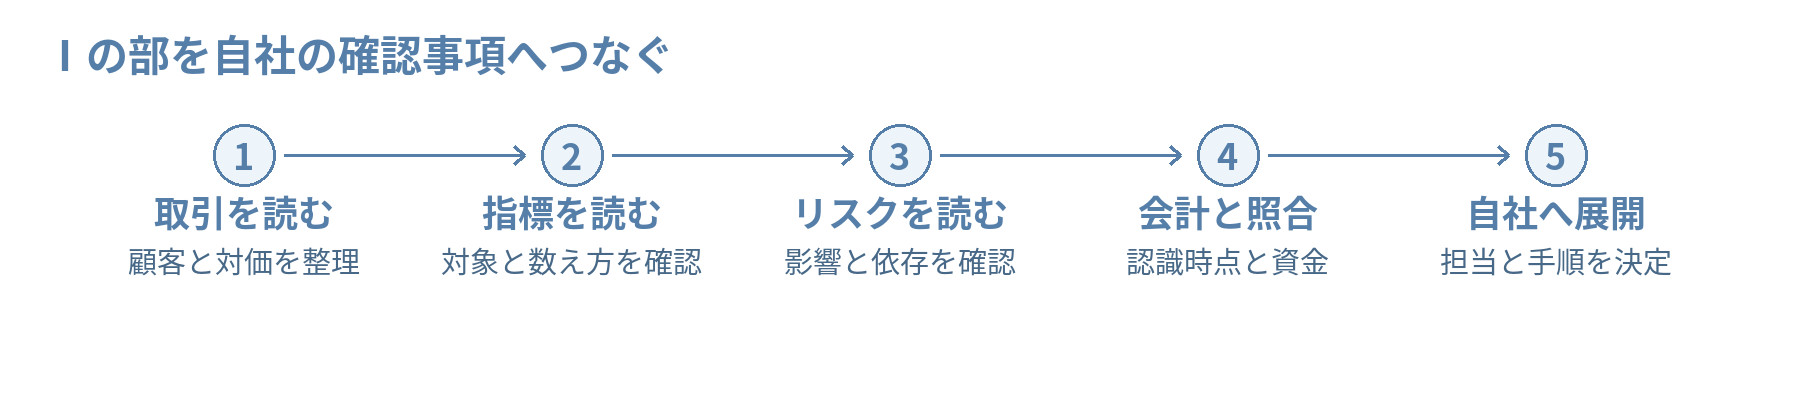
Skyfallは、主力のSKYFLAGで広告主、メディア、ユーザーを結び付けています。Ⅰの部の4〜6ページでは、設定された成果条件をユーザーが達成すると広告主が広告費を支払い、メディア側へ収益分配等が行われる関係を説明しています。[2] 広告主、メディア、ユーザーが異なる役割を担う点を読み取ることが出発点です。
この構造から実務上の確認事項を考えるなら、契約した成果条件と計測データが一致しているか、成果の取消しや追加精算をいつ反映するか、広告主への請求とメディアへの支払を照合できるかが挙げられます。これは本記事からの一般的な検討提案です。同社に管理上の不備があると評価するものではありません。
KPIは名称より対象と数え方を読む
同社はⅠの部16〜17ページで、独自フォーマット導入メディア数を最重要KPIとし、導入メディアMAU、ARPU、マージン率の定義を説明しています。導入メディアMAUはメディア単位の利用者数の合計で、同じユーザーが複数メディアを利用した場合も加算されます。[2] 「月間利用者数」という名称だけから、全体で重複を除いた人数と解釈しないことが重要です。
自社のKPIを整理するときも、対象サービス、対象期間、集計単位、重複や無料利用の扱い、会計上の売上との関係を記録します。取引量が増えても、収益率や費用が変われば利益への影響は変わります。同名称のKPIを他社と比べる前に、定義と計算方法をそろえられるかを確認しましょう。
リスク情報を事業の依存関係と結び付ける
Skyfallの事業等のリスクは、25ページから、アプリマーケット等のポリシー変更や主要需要先の動向などを説明しています。プラットフォーム側の方針が変わると、成果計測や広告手法、事業運営へ影響する可能性があることが読み取れます。[2] 項目名を眺めるだけでなく、事業のどの部分が影響を受けるかを確認します。
例えば自社が外部プラットフォームに依存するなら、利用条件の変更を誰が確認するか、契約やシステムへ反映する担当者は誰か、売上予測への影響をどう把握するかを考えます。会社が記載する発生可能性や影響度は、その会社の提出時点の判断です。他社の区分をそのまま自社のリスク評価へ移さないようにしてください。
会計方針と業績の説明を往復して読む
事業の取引を理解したら、収益を認識する時点、対価の計算、売上の表示、主要な費用を経理の状況で確認します。そのうえで業績等の分析へ戻り、数量や単価の変化、投資、取引条件の変更が数値へどうつながっているかを読みます。売上増加と資金増加が同じ動きになるとは限らないため、売掛金やキャッシュ・フローも合わせて見ます。
自社の開示準備では、営業資料、予算、KPI一覧、試算表で前提が異なっていないかを点検します。日本公認会計士協会の2026年版ガイドブックも、Ⅰの部では財務情報と整合する非財務情報を含め、経営者が準備に関わる必要性を説明しています。[3] 管理部門だけで完結させず、事業責任者と会計担当者の説明をつなぐことが大切です。
他社資料を読んだ後に作る自社の確認メモ
比較企業を1社選んだら、次の事項を短いメモにします。自社の資料で説明できない点を見つけ、必要なデータの整備や担当者への確認へ進めてください。文章の似通いよりも、日常業務から根拠を集められるかが重要です。
- 誰へ何を提供し、どの条件で売上が発生するか
- 最重要KPIがどの取引と数字を表しているか
- 重要な取引先・システム等への依存を把握しているか
- リスクへの対応責任者と定期確認の資料があるか
- 事業説明、KPI、予算、財務諸表の前提が一致するか
IPOに向けた管理体制の整備をご相談ください
事業の流れと会計資料、KPIの集計がつながっていない場合は、自社の事業説明、指標一覧、主要な取引の資料をご用意のうえ、ご相談ください。必要な情報と業務フローを整理する入口になります。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年 Skyfallの掲載行及び注記3・5
[2] 株式会社Skyfall 新規上場申請のための有価証券報告書(Ⅰの部) 2026年8月17日提出 本文4〜6、16〜17、25ページ、目次
[3] 日本公認会計士協会 株式新規上場(IPO)のための事前準備ガイドブック 会計監査を受ける前に準備しておきたいポイント 2026年改訂版 本文10ページ Column02 上場申請書類の準備
[4] 株式会社Skyfall Announcement of New Listing of Skyfall, Inc. on the Tokyo Stock Exchange Growth Market 2026年9月17日付の会社発表
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
