IPO準備で経理体制を整えるときは、「何日で締まるか」と「残高の中身を説明できるか」をセットで見ます。試算表を早く出せても、不明な残高や翌月の大きな修正が残っていれば、経営判断にも監査対応にも使いにくい数字になります。
投資受入れから1〜3年程度で準備を始める会社に向け、月次決算と残高管理の進め方を説明します。制度確認日は2026年10月5日です。以下の月次日程は実務上の例示であり、すべての会社に適用される上場要件や法定期限ではありません。
まず、決算が遅れる場所を見つける
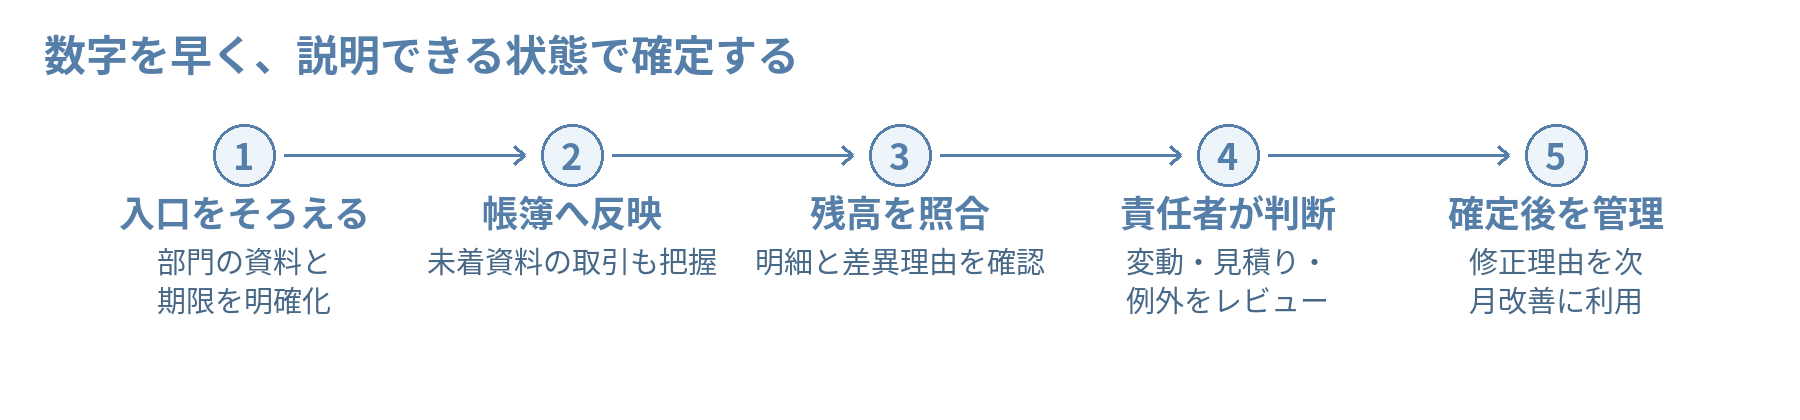
決算早期化を「経理が急いで入力すること」から始めると、改善できる範囲が限られます。営業の売上確定、購買の検収、従業員の経費申請、勤怠締めなど、数字の入口から工程を書き出してください。締めを待っている資料と、資料を受け取ってからの処理時間を分けると、遅れの原因が見えます。
説明用の例として、月次試算表が翌月20日に完成する会社で、仕入請求書の回収に12日かかり、入力自体は2日で終わるとします。この場合、入力担当を増やす前に、購買部門から月末の検収情報を受け取る仕組みを検討します。請求書未着の取引も、会計方針に従って必要な費用・債務を把握できるようにします。
東証は通期の決算内容を決算期末後45日以内にまとめて開示することが適当、30日以内がより望ましいとしています。これは月次決算を何日で締めるべきかを定めたものではありません。上場後の開示工程から逆算し、自社の締め日と確認時間を設計します。[1]
残高の一覧から、月次で確認する科目を決める
月次決算では損益の増減に目が向きがちですが、貸借対照表の残高も確認します。預金の帳簿残高と銀行残高、売掛金と請求・入金情報、買掛金と取引先別明細、固定資産と台帳などを対応させます。差額がある場合は原因、解消予定、確認者を残し、翌月へ漫然と引き継がないようにします。
特に仮払金、仮受金、立替金、未払金などは、月をまたぐ理由と相手先を明らかにします。「前年から同じ残高」という説明だけでは、その資産が回収できるか、その債務を支払う必要があるか判断できません。長期滞留と当月発生を分け、原証憑までたどれる状態にします。
全科目に同じ分量の資料を作る必要はありません。金額の大きさ、取引の複雑さ、誤りや不正のリスクを踏まえて、毎月確認する項目と四半期・年次で深く検討する項目を決めます。ただし、頻度を減らす理由と、変化が生じたときの見直し条件は記録しておきます。
| 科目の例 | 照合する資料 | 差異が出たら |
|---|---|---|
| 預金 | 銀行明細・帳簿 | 未反映取引を確認 |
| 売掛金 | 請求・入金・滞留表 | 消込・回収状況を確認 |
| 買掛金 | 検収・請求・明細 | 未計上・二重計上を確認 |
| 仮払金等 | 申請・精算・相手先 | 理由と解消期限を確認 |
締め日程には、レビューの時間も入れる
締め日程表には、作業名、担当者、資料提出日、完了日、確認者、前の工程との関係を入れます。「売上確定」「債権照合」「未払計上」「試算表作成」「差異分析」「承認」を同じ一行で管理すると、どの作業が終わっていないか分かりません。入力完了と決算確定を分けることがポイントです。
例えば、翌月3営業日目までに部門資料を集め、6営業日目までに主要残高を照合し、8営業日目に責任者が損益・残高を確認する日程は、検討のたたき台になります。この数字自体に制度上の意味はありません。取引量、子会社、見積計算の難しさに応じて調整し、最初は前月比で一つの工程を確実に短縮します。
レビューでは、前年・前月・予算との差だけでなく、売上の変化と売掛金、採用と人件費、契約数と前受収益などのつながりも見ます。差異の理由が「営業に確認中」のままなら、確定前に誰が判断し、何を追加確認するかを決めます。
少人数でも、作業と確認を分ける
経理の人数だけで体制の充足を判断することはできません。請求・入金、支払、仕訳、残高確認を誰が行い、誰が承認するかを整理します。同じ人が支払先の登録から支払承認まで担っているなら、責任者による変更履歴の確認や銀行での承認分担など、実際に機能する確認を検討します。
外部への記帳委託を使う場合も、契約の事実、見積りの前提、最終的な数字の判断を社内の誰が担うかは決めておきます。外部担当者から帳簿を受け取って終わりにせず、照合結果と未解決事項を受領し、社内で確認できる形式を定めます。
また、一人が休むと締められない状態は、手順と資料保管を見直す機会です。月次作業の手順、システムの役割別権限、証憑の保存場所を共有し、別の担当者が少なくとも主要な照合を再現できるか試します。採用やシステム導入は、この作業分担を確認してから判断すると必要な役割が明確になります。
確定後の修正を、改善の材料にする
試算表の公表後や社内承認後に修正が発生したら、仕訳だけ直して終わらせず、修正台帳に理由、影響額、発見日、承認者を残します。資料遅れ、判断の誤り、連携ミスを分けて集計すれば、締めを遅くせず精度を上げる方法を検討できます。
例えば毎月同じ部署から経費が遅れて届くなら、提出期限の周知だけでなく、締め日前の未提出一覧と部門長への確認を組み込みます。売上修正が繰り返されるなら、経理入力よりも、契約変更と解約情報が伝わる工程を確認します。
今月は、直近3か月の締め日、修正仕訳、未解決残高を並べ、最も影響の大きい一つの課題を選んでください。翌月の締めで改善を試し、担当者以外も確認できる状態になったかを確かめることが、IPO準備を支える経理体制の土台になります。
管理体制づくりの相談から
月次決算の遅れや、説明しにくい残高がある場合は、現状の工程と役割分担の整理からご相談いただけます。決算早期化と、継続して確認できる管理体制を一緒に検討します。
参考資料
[1] 東京証券取引所「決算短信・四半期決算短信作成要領等」 決算短信等の開示に関する要請事項
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
