監査法人のショートレビューを受ける前には、調査範囲と目的を確認し、会社の実態を説明できる資料と担当者をそろえます。報告書を受け取った後は、指摘を改善計画へ移すところまでが会社側の仕事になります。
本記事は、投資受入れ後1〜3年でIPO準備初期にある会社を対象に、2026年10月5日時点で確認した公表資料に基づいて説明します。確認項目は一般例であり、個々の監査法人の契約内容や会社の状況により異なります。
ショートレビューの目的と範囲を確かめる
ショートレビューは、IPOに向けて会計や管理体制の課題を抽出する調査です。予備調査、短期調査など呼び方はさまざまで、会計面に限定する場合も、内部管理等に範囲を広げる場合もあります。日本公認会計士協会のガイドブックは、監査予定の監査法人だけでなく、アドバイザーが実施する場合もあると説明しています。[1] JPXも、会計監査を受ける前の準備資料として同ガイドブックを紹介しています。[3]
相談時には、対象会社・対象年度、会計以外の調査範囲、必要資料、面談対象者、成果物、実施後の相談の扱いを確認しましょう。ショートレビューの実施と監査契約の締結は分けて扱います。レビュー結果を受け取っただけで、将来の監査受嘱や上場可否が確定すると考えないことが大切です。
会計処理と根拠資料を確認する
会計面では、財務諸表の数字を第三者が追跡・検証できるかが重要です。日本公認会計士協会のガイドブックは、会計データと証憑、収益認識、棚卸資産、原価計算、資産・負債、連結、関連当事者取引、会計上の見積りなどを事前準備の確認領域として挙げています。[1]
例えば売上の確認では、請求書の有無に加え、契約条件と履行状況が分かる記録を見ます。貸借対照表の残高については、内訳、残高の照合、回収可能性や評価の根拠を整理します。税務申告用の処理と上場時に採用する会計方針の差異も、早めに検討したい事項です。以下は資料を集める際の簡略な対応表です。
| 確認領域 | 準備する資料の例 |
|---|---|
| 売上・費用 | 主要契約、計上方針、証憑 |
| 資産・負債 | 残高内訳、照合、棚卸記録 |
| 会計上の見積り | 計算資料、事業計画、判断根拠 |
| 連結・関係者取引 | グループ図、会社別資料、取引一覧 |
| 決算体制 | 決算日程、分担、確認記録 |
決算を継続して作れる管理体制を見る
決算書が1回完成したことだけで、継続的な決算体制を説明できるとは限りません。誰が情報を収集し、どの段階で確認し、締切までにどの資料を作るかを整理します。担当者が休んだ場合の代替、子会社からの報告、会計判断を決める責任者も確認しておきましょう。
内部管理については、組織・職務分掌、稟議決裁、予算と実績の管理、資金の出納と記帳の分離、システム権限などが論点になります。東証グロース市場の上場審査でも、規模や事業に応じた経理事務、予算統制、内部監査等の整備・運用が確認されます。[2] ショートレビューでは、上場審査の確認事項も見据えて、現在の体制の不足を早期に整理することが役立ちます。
経理以外の部門にも説明してもらう
実際の取引は営業、購買、開発、システム部門などをまたぎます。経理部門だけで回答しようとすると、契約の例外条件、検収の取り扱い、外部サービスへの依存などを把握しきれないことがあります。担当者には通常の手順だけでなく、急ぎの取引、返品、値引き、契約変更の扱いも説明してもらいます。
資料が不足しているときは、無理に整った説明へ置き換えず、何が分からないかを明示します。仮の数値、未確定の残高、過去資料を後から補った箇所には、その状態と作成日を示してください。現状の不足が分かる方が、必要な改善と優先順位を検討しやすくなります。
事前準備は資料一覧と実際の取引から始める
資料依頼リストを受け取ったら、資料名、対象期間、担当者、保管先、提出状況をまとめます。依頼内容が不明な場合は、どの論点を確認する資料かを調査担当者へ確認します。ファイル名だけでなく、対象年度や版をそろえると、古い規程と現行の手順を取り違えにくくなります。
主要な売上や支払を一件たどり、契約や承認記録から仕訳まで追えるかを社内で確認しておくことも有用です。あわせて月次決算の遅れ、未解明の残高、システム変更予定、監査等の既存指摘を一覧にします。機密資料を共有する際は、契約、共有先、保管方法も確認してください。
報告書では指摘の背景と対応時点を読む
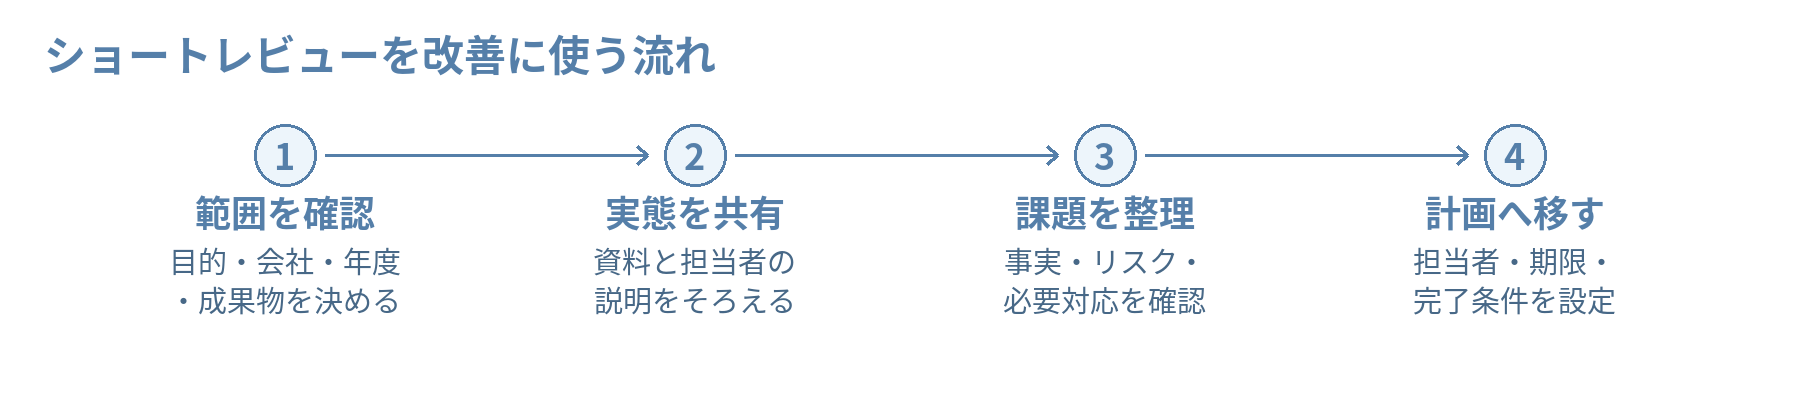
報告書を受け取ったら、まず指摘がどの事実に基づくかを確認します。次に、会計数値への影響、監査を受けるための課題、上場準備上の改善など、何のための対応かを分けて整理します。報告書の重要度表記が、そのままJ-SOXの「開示すべき重要な不備」を意味するとは限りません。
指摘の文言だけで対応内容が決められない場合は、期待される水準や確認方法を質問します。「規程整備」とあっても、規程の承認だけでよいのか、運用記録の確認まで必要なのかで工程は変わります。複数の対応案がある場合は、現場の負担とリスクを比較し、監査法人等と論点を共有します。
指摘を放置しないために次の会議を決める
対応方針、担当者、期限、完了確認に使う資料を指摘一覧に付けます。重要な項目や社内だけで判断できない項目は、経営者へ報告し、人員や予算が必要かを決めてもらいます。次回の確認日まで設定すると、通常業務の忙しさで指摘が止まることを防ぎやすくなります。
ショートレビューの価値は、準備初期に課題を把握し、監査や管理体制の計画を見直せる点にあります。報告書を保存して終えず、日常業務で改善が機能するところまで進めましょう。
IPOに向けた管理体制の整備をご相談ください
ショートレビューで指摘された業務フローや承認手順の見直しは、指摘内容と現在の運用資料を整理してご相談ください。管理体制の課題を、実行できる改善項目へ分けるための入口になります。
参考資料
[1] 日本公認会計士協会 株式新規上場(IPO)のための事前準備ガイドブック 会計監査を受ける前に準備しておきたいポイント 2026年版 本文3、7〜12ページ
[2] 東京証券取引所 新規上場ガイドブック グロース市場編 2026年9月版 本文75〜77ページ
[3] 日本取引所グループ 新規上場基本情報 上場関係者と役割 会計監査
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
