J-SOX対応では、財務報告に重大な誤りが生じるリスクを見つけ、それを防ぐ・発見する手順を整え、実際に動いているかを評価します。規程や業務フローを完成させるだけでは、運用の有効性を説明できません。
本記事は、投資受入れ後1〜3年でIPO準備初期にある経営者、CFO、管理部門向けの基本解説です。2026年10月5日時点で確認した金融庁とJPXの資料をもとに、制度と一般的な実務の進め方を分けて説明します。
J-SOXは財務報告に係る内部統制の制度
J-SOXは、日本の内部統制報告制度を指す通称です。上場会社等の経営者が財務報告に係る内部統制を評価し、その結果を内部統制報告書で報告する仕組みで、原則として監査人による監査証明が求められます。経営者は、内部統制の整備・運用と評価について責任を負います。[1]
内部統制の考え方は、業務の有効性・効率性、報告の信頼性、法令等の遵守、資産の保全という広い目的を含みます。一方、金融商品取引法に基づく内部統制報告制度は財務報告の信頼性を対象とします。2023年改訂で内部統制の基本的枠組みにおける報告の対象は広がりましたが、制度の評価対象が非財務報告全般に広がったわけではありません。[1]
全社の仕組みと数字が作られる業務を確認する
実務では、経営者の姿勢や報告経路など会社全体の仕組みを確認したうえで、決算、重要な業務、ITが財務報告にどう影響するかを検討します。次の表は対象を整理するための例です。すべての項目を同じ深さで文書化することを求めるものではありません。
- 経営者が例外的な処理を指示した場合も、根拠と確認が残るか
- 子会社や外部サービスを含め、必要な情報が決算担当者へ届くか
- 問題を見つけた担当者が、責任者や監督機関へ報告できるか
| 整理する領域 | 確認の例 |
|---|---|
| 全社的な内部統制 | 責任分担、不正への対応、監督と報告 |
| 決算・財務報告 | 残高照合、見積り、決算仕訳の確認 |
| 業務プロセス | 契約から売上計上、発注から支払 |
| ITに関する統制 | アクセス権、変更管理、データ連携 |
評価範囲は金額と質的なリスクから決める
経営者は、財務報告への影響の重要性を踏まえて評価範囲を決めます。売上の大きい拠点だけを見る、売上・売掛金・棚卸資産だけを見る、と機械的に絞り込むのは適切ではありません。2023年の基準改訂は、こうした例示を機械的に適用しないことを明確にしています。[1]
例えば、規模の小さい子会社でも複雑な取引や不正の兆候があれば、検討が必要です。会社の成長で新しい事業、海外拠点、会計システムが加わった場合も、以前の範囲をそのまま使う前に影響を見直します。評価範囲と判断理由を記録し、必要に応じて監査人と協議します。
整備の確認と運用の確認を分ける
整備の確認では、リスクを十分に抑える手順が設計され、実施できる状態にあるかを見ます。運用の確認では、その手順が対象期間中に実際に行われているかを確かめます。[1] 例えば「売上計上月を責任者が確認する」と決めても、確認に必要な契約や検収の記録が届かなければ、手順の設計から見直す必要があります。
また、承認ログが残っているだけでは、何を確認したか分からない場合があります。実務上は、対象一覧、根拠資料への参照、確認者・確認日、差異や例外の調査結果を関連付けて残すと、後から説明しやすくなります。必要な記録の量と評価方法はリスクや統制の性質によって異なるため、すべての確認を画面保存するような一律運用は避けましょう。
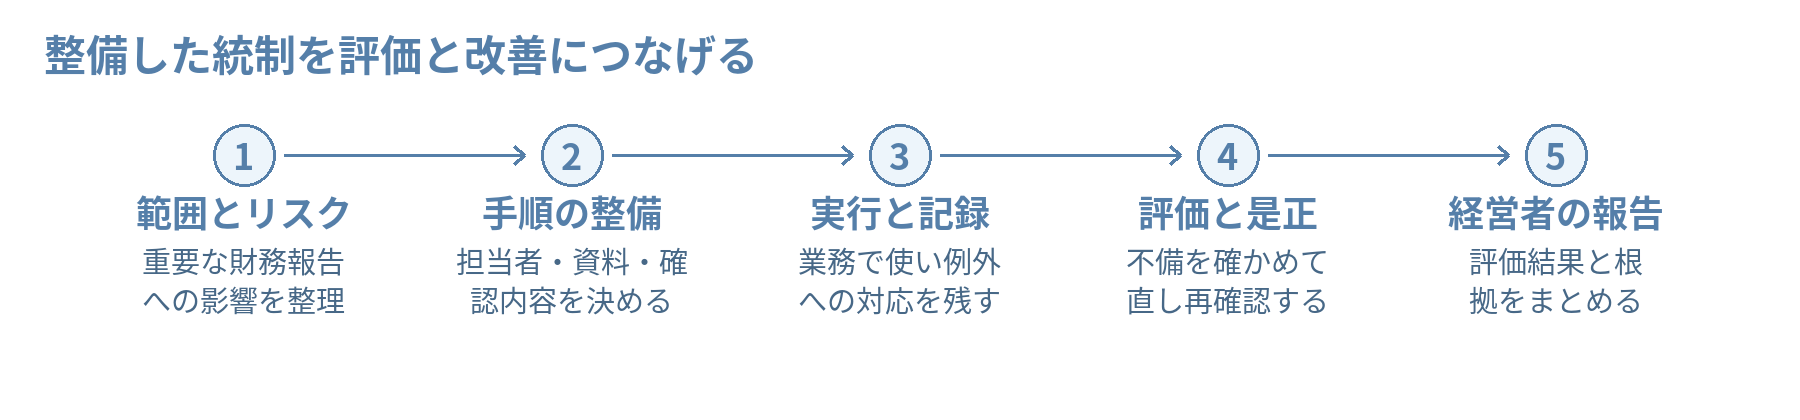
文書化は既存の資料と実際の取引から始める
業務フロー図は取引の順序、業務記述書は担当者と作業、RCMはリスクと統制の対応関係を整理する資料です。RCMはリスク・コントロール・マトリックスの略で、例えば「検収前に売上を計上するリスク」と「契約条件と検収記録を照合する確認手順」をつなぎます。
これらは実務で3点セットと呼ばれますが、金融庁のQ&Aは特定の3種類の様式を必須としていません。既存のマニュアルや規程を活用し、不足を補う方法も認められています。[2] まず担当者への聞き取りと実際の取引記録を照合し、誰が、いつ、何を確認し、どこに記録するかが説明できる形に整理します。
少人数の会社も実行者と評価者の関係を整理する
少人数では、経理、支払、システム管理を明確に分けきれないことがあります。その場合は経営者等による確認など、リスクに応じた代替的な統制を検討します。金融庁のQ&Aも、中小規模企業の職務分掌に代替的な統制を利用する考え方を示しています。[2]
ただし、経営者が承認するという説明だけで十分とは限りません。確認資料と判断内容を具体化し、経営者自身の取引や例外処理を誰が確認するかも考えます。評価担当者についても、自ら実施した業務を自ら評価する関係にならないよう役割を整理し、外部専門家を使う場合も経営者の責任と社内の窓口を明確にします。
新規上場の監査免除と評価・報告義務を区別する
新規上場会社には、一定の要件の下で上場後3年間の内部統制監査を免除する特例があります。金融庁の説明資料では、資本金100億円以上または負債総額1,000億円以上の会社は対象外とされています。免除されるのは内部統制報告書に対する監査証明で、経営者による評価や内部統制報告書の提出まで不要になるものではありません。[3][5]
また、東証グロース市場の上場審査でも、上場後に内部統制報告書を提出できる体制に向けた準備が求められます。[4] 適用可否と対象期間は個別に確認し、特例だけを理由に整備を後回しにせず、上場計画と合わせて文書化・運用・評価の日程を組みます。
最初は一つの重要業務で流れを確かめる
着手時には、月次決算や主要な売上業務など、財務報告への影響が大きく、実態を確認しやすい対象を選びます。既存資料を集め、取引をたどり、リスクと確認手順を整理して、実際に動かすところまで進めましょう。そこで分かった記録の不足や負担を直し、他の業務へ展開します。
資料の完成率より、確認すべきリスクに対応できているか、実施した根拠が残るか、問題を改善できるかを確認してください。対象範囲や有効性の最終判断は、会社の実情を踏まえて検討します。
IPOに向けた管理体制の整備をご相談ください
内部統制の文書と実際の業務をつなげたい方は、既存の規程や業務フロー、確認記録の例をご用意のうえ、ご相談ください。リスク、担当者、確認手順、記録の不足を整理する入口になります。
参考資料
[1] 企業会計審議会 財務報告に係る内部統制の評価及び監査の基準並びに実施基準 2023年4月改訂 意見書3〜5ページ、基準Ⅰ1・4、Ⅱ1〜3
[2] 金融庁 内部統制報告制度に関するQ&A 2023年8月改訂 問29、問32、問55、問56
[3] 金融庁 企業会計審議会 内部統制部会 第1回事務局説明資料 2022年10月13日 5ページ
[4] 東京証券取引所 新規上場ガイドブック グロース市場編 2026年9月版 本文77ページ
[5] 日本公認会計士協会 株式新規上場(IPO)のための事前準備ガイドブック 会計監査を受ける前に準備しておきたいポイント 2026年改訂版 本文4ページ
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
