スタンダード市場の新規上場企業には、異なる収益の仕組みを持つ会社が見られます。業種名だけで自社との近さを判断せず、売上が確定する条件、契約上の責任、数字を支える業務まで読むことが参考になります。
本稿は2026年1〜9月に東証スタンダード市場へ実際に新規上場した内国普通株式から、ギークリー、TOブックス、akippaの3社を選びます。市場変更、テクニカル上場、TOKYO PRO Market、外国株は除外し、全社の統計や投資評価は行いません。投資受入れから1〜3年のIPO準備初期にいる経営者・CFO・管理部門が、自社の管理課題を考えるための解説です。[1]
3社を取引の違いから見比べる
TOブックスは2026年2月13日、ギークリーは2月27日、akippaは9月18日に上場しました。3社の提供価値は、物語のIP創出・展開、IT領域の人材紹介、駐車場の予約・利用を支える仕組みと、それぞれ異なります。[1][2][3][4]
以下に挙げる管理論点は、公開資料に記載された事業モデルから準備企業向けに整理した検討事項です。各社の統制の不備や問題を示すものではありません。
ギークリーは入社と返金条件に着目する
ギークリーはIT・Web・ゲーム業界に特化した人材紹介事業を展開しています。Ⅰの部では、紹介した求職者が入社した時点で求人企業から報酬を受ける完全成功報酬型であることと、早期離職に備えた返金制度を説明しています。[2]
同様の成功報酬型事業では、受注や内定の段階と、報酬が発生する段階を区別します。何を確認すれば売上の根拠になるのかを定め、担当者の報告、契約条件、請求データを結び付けることが重要です。後から返金が生じた際も、最初の案件にさかのぼって理由と金額を確認できるようにします。
準備初期に作る案件台帳には、顧客、案件番号、成果の確認日、手数料率、返金条件、請求・入金状況を持たせるとよいでしょう。営業上の見込みと会計上の実績を同じ列で集計しないことで、予実差を説明しやすくなります。個人情報へのアクセス権限や利用目的も、業務設計と併せて確認します。
TOブックスは作品ごとの権利と収支を考える
TOブックスは、小説・コミックスを編集・制作し、アニメ、舞台、音声、グッズ等へ広げるIP創出・展開事業を説明しています。原作の発掘から複数媒体への展開までを一体で考える事業です。[3]
このように一つの作品が複数の収益源につながる場合、作品名だけでなく、媒体、契約、販売経路を区別して管理する必要があります。出版、配信、商品化等の権利が誰に属し、どの範囲で使えるのかを契約台帳で確認できるようにします。制作費や印税等をどの作品にひも付けるかも、継続的な収支管理の基礎になります。
自社がIPやコンテンツを扱うなら、契約の改定、追加の利用許諾、制作の承認を担当者個人の記憶に頼らないことが大切です。販売実績を受け取る時期と会計期間にずれがある場合は、確定前の集計方法と確定後の差額確認を整理します。事業の成長を説明する資料も、この共通の管理単位に合わせると整合を取りやすくなります。
akippaは予約からオーナー精算まで追う
akippaは、個人宅や月極駐車場等の空きスペースと利用者をつなぐ駐車場マーケットプレイスを運営しています。ユーザーが支払う駐車料金等の全額を売上高に計上し、手数料を差し引いてオーナーへ支払う額を売上原価とする構造を説明しています。[4]
同種のプラットフォームでは、予約件数が増えても、利用、キャンセル、返金、支払のデータがつながらなければ月次収支を確かめられません。一つの取引IDを起点に、ユーザー決済と取引先精算を追い、未利用・取消の状態が会計処理へどう反映されるかを確認します。取扱高と売上高の関係は、個別の契約と会計方針に基づいて判断します。
事業部が見る件数や稼働の指標と、経理が見る売上・原価の総額を照合する担当を決めることも有用です。自動処理に任せる範囲と、人が判断する例外を分けておけば、取引増加に伴う確認負担を把握できます。
利益だけでなく説明の継続性を確かめる
スタンダード市場には、利益や純資産等の形式要件に加え、企業経営の健全性、内部管理体制の有効性、開示の適切性等の審査項目があります。2026年10月5日に確認したJPXの概要では、最近1年間の所定の利益の額が1億円以上という要件も示されています。売上高の一定額だけで上場可否が決まる仕組みではありません。[5]
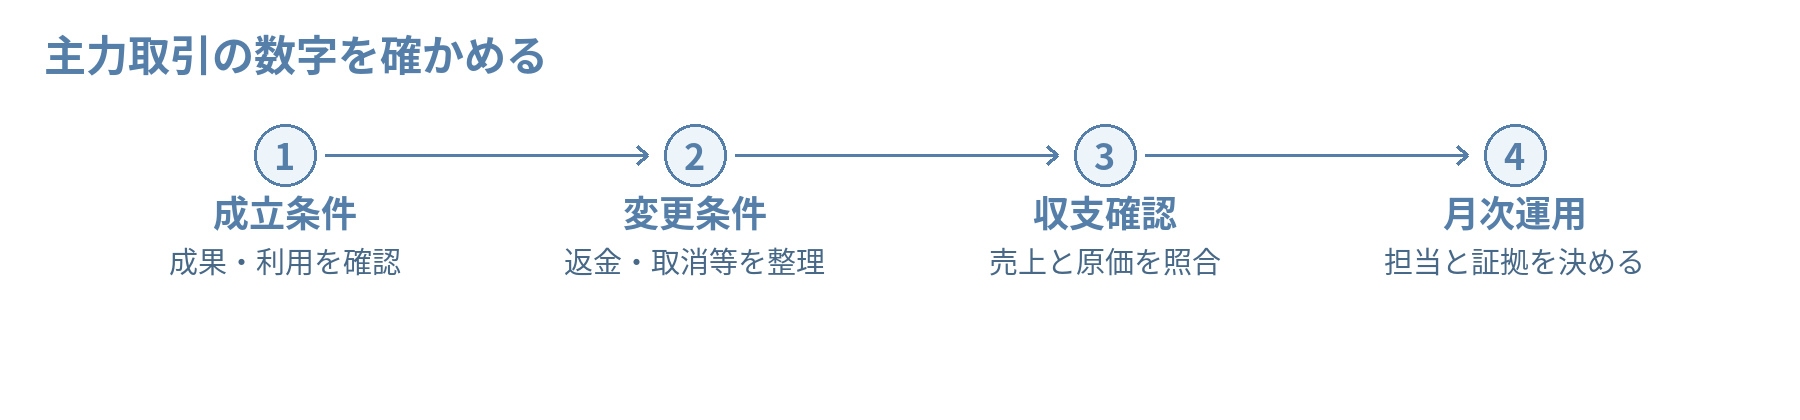
3事例を自社に置き換えるときは、主力取引の成立条件と、後から数字が変わる条件を一枚にまとめてみましょう。成功報酬なら返金、IPなら追加利用や費用の帰属、予約型なら取消と精算というように、事業ごとの例外を先に整理します。
月次で同じ確認を続けられるよう、確認対象、担当者、期限、保存する証拠を決めます。利益計画と併せて、この数字の作り方を社内で説明できる状態にすることが、初期の準備として有効です。
上場事例を選ぶ際には、同じ業種の会社に加え、自社と取引の成立条件が近い会社も参考にできます。例えば事業分野が異なっても、成果を確認して報酬を得るモデルには共通の管理課題があります。自社に適用できる部分を選び、契約や提供責任の違いは明示して使いましょう。
自社の管理体制に落とし込むために
成果報酬、権利利用、取引先精算などの例外処理が増えている場合は、取引台帳と月次の確認手続を整えるための管理体制構築についてご相談ください。
参考資料
[1] 日本取引所グループ 新規上場会社情報 2026年の各社掲載行、表下注記
[2] 株式会社ギークリー 新規上場申請のための有価証券報告書(Ⅰの部) 本文4頁(PDF7頁)
[3] 株式会社TOブックス 新規上場申請のための有価証券報告書(Ⅰの部) 本文4〜8頁(PDF8〜12頁)
[4] akippa株式会社 新規上場申請のための有価証券報告書(Ⅰの部) 本文5頁(PDF9頁)
[5] 日本取引所グループ 上場審査基準概要(スタンダード市場) 形式要件「純資産の額」「利益の額」、上場審査の内容
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。 掲載企業の株式等への投資を推奨するものではありません。
