IPOに向けた資金計画は、上場手続の費用だけでなく、準備期間中に増える人件費やシステム費用を月別に積み上げて作ります。上場日までの総額と、現金が最も少なくなる月を両方確認することが大切です。
この記事は、投資を受け入れてから1〜3年程度でIPO準備を始める経営者・CFO・管理部門を対象としています。制度・料金は2026年10月5日に確認し、東証グロース市場の内国株の通常の新規上場を中心に扱います。監査報酬や支援料金は、会社の状況や依頼する作業範囲によって異なるため、個別の見積条件を確認します。
最初に費用を三つに分ける
予算表では「最初に整える費用」「準備中から続く費用」「上場前後に発生する費用」を分けます。会計データの整理、規程の整備、システム導入は初期支出になりやすい一方、採用した人の給与、監査、システム利用料は準備が長引いても続きます。証券会社への費用や印刷・開示関連費用は、契約や工程によって発生時点が変わります。
例えば会計システムを導入するなら、初期設定と月額利用料だけで比較せず、データ移行、権限設定、研修、旧システムとの並行運用を分けて見積もります。管理部門の採用も、紹介手数料や採用費と、入社後の給与・会社負担の社会保険料を分けると、準備開始時と継続運用時の負担が見えます。
既存の管理部門が兼務する作業には、外部への支払がなくても工数がかかります。現金予算とは別に、月次決算、監査資料、審査回答に使う時間を把握しましょう。工数が過大なら、通常業務の遅れや追加採用につながり、後から予算が増える可能性があります。
| 区分 | 主な確認項目 | 見積の単位 |
|---|---|---|
| 体制整備 | 残高整理・規程・導入 | 成果物・初期作業 |
| 継続運用 | 人件費・監査・利用料 | 月額・年額・対象期 |
| 上場前後 | 取引所・証券・開示 | 工程・条件・支払日 |
取引所の公式料金と、個別契約の金額を混ぜない
JPXの公式料金表では、グロース市場の上場審査料は200万円、新規上場料は100万円です。いずれも消費税額・地方消費税額を含まず、支払期日は、上場審査料が申請月の翌月末日、新規上場料が上場月の翌月末日です。公募・売出しに係る料金は別に算定され、再申請などには別の取扱いもあります。この二つの固定料金だけでIPO総費用を判断することはできません。[1]
上場後は年間上場料とTDnet利用料も計画に入れます。年間上場料は市場・時価総額などにより異なり、新規上場時の金額には上場月による調整があります。公式料金表を使い、想定条件と税抜・税込の区分を予算表に残してください。[2]
監査法人、証券会社、各種専門家への報酬は、作業範囲や契約条件を確認して個別に見積を取得します。「IPO支援一式」という項目だけでは、対象年度、子会社対応、出張費、追加作業、審査長期化時の扱いが分かりません。未確定額は空欄にせず、「見積待ち・担当者・取得予定日」を記録すると予算の抜けを管理できます。
損益予算とは別に、支払月を置く
会計上の費用計上時期と、現金の支払時期は一致しないことがあります。年間契約の前払い、導入時の着手金、工程完了時の支払などを契約ごとに確認し、月次の資金繰りに反映します。見積書の合計金額を12分割する方法では、一時的な資金不足を見落としかねません。
説明用の例として、申請準備とシステム移行が同じ月に重なる会社を考えます。その月には初期導入費に加えて、旧・新システムの利用料と移行を担当する人の費用が重なります。移行月を一つずらす、初期作業を工程別にするなど、業務への影響と支払条件を検討できます。ただし必要な統制の整備を資金繰りだけを理由に後回しにすると、準備日程に影響する可能性があります。
資金繰り表には、期首現金、事業の入出金、IPO関連支出、借入返済、税金、資金調達を並べます。新株発行による公募の入金と、既存株主の売出しによる株主側の資金は区別します。会社の手元に入る資金を、売出しを含む取引総額で見積もらないようにしてください。
上場延期のケースを、先に試算する
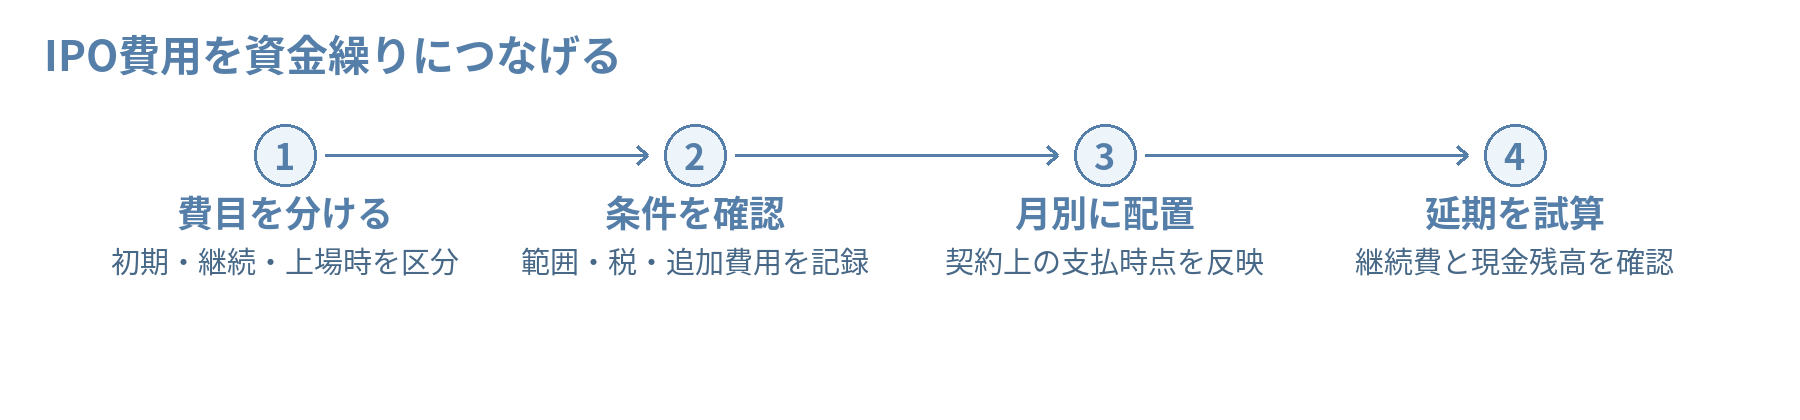
IPOによる資金調達が予定どおり成立することを前提に、手元資金を使い切る計画は避けたいところです。通常の計画と、上場時期がずれる計画を分け、どの費用が続き、どの費用の発生時点が動くかを確認します。延期期間は一律に決めず、自社の事業計画と関係者の工程に合わせます。
例えば、説明用に上場予定が半年後ろに動くケースを置くと、給与、利用料、通常の事業支出は基本的に継続します。監査の対象期や審査資料の更新が変われば、追加見積も必要です。「総額に一律の予備費を足す」だけで済ませず、増える費目と算定根拠を明示すると、経営会議で優先順位を判断しやすくなります。
現金残高が社内の警戒水準を下回る前に、採用計画の見直し、任意の投資の時期変更、追加調達の検討を始める条件を決めます。警戒水準は給与や税金などの確定支払、事業の変動、調達に必要な期間を踏まえて設定し、IPO準備費だけを見て決めないようにします。
今月は「費用一覧」と「資金繰り」をつなぐ
最初の一歩は、契約済み・見積取得済み・未見積の費用を一つの一覧にすることです。各行に担当者、相手先、作業範囲、契約期間、税区分、支払月、追加費用の条件を入れます。続いて月次資金繰りへ転記し、会計予算と現金予算の違いを確認します。
運用開始後は、契約の変更と見積更新を月次で反映します。予算超過の理由を「準備工程の追加」「日程変更」「事業拡大」などに分ければ、費用を減らすべきか、体制を増やすべきかを議論できます。必要な体制と資金の両面を見ながら、続けられるIPO準備計画にしていきましょう。
管理体制づくりの相談から
管理部門の採用や決算・内部統制の整備に何を優先し、その費用をどの時期に見込むか。現状の体制と準備工程を整理するところからご相談いただけます。
参考資料
[1] 日本取引所グループ「新規上場に係る料金」 上場審査料、新規上場料、税に関する注記
[2] 日本取引所グループ「上場後の料金」 年間上場料、TDnet利用料、注記
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
