上場準備に必要な期間は、一律に「何年」と決められるものではありません。申請を目指す事業年度をN期と置き、監査対象となる期間と、管理体制を整備・運用するための時間を重ねて計画します。
本記事は、投資受入れ後1〜3年でIPO準備初期にある会社を対象に、2026年10月5日時点の公表資料を確認して説明します。東証の一般市場への新規上場を前提とし、TOKYO PRO Market等の制度は分けて検討します。
N期は申請を目指す事業年度を指す
IPO準備の会話では、上場申請を予定する事業年度をN期、ひとつ前をN-1期、ふたつ前をN-2期と呼ぶことがあります。日本公認会計士協会の事前準備ガイドブックでも、この区分で標準的な流れを示しています。[1] これは準備計画を共有する呼び方で、投資受入れから何年目かという意味ではありません。
例えば3月決算の会社が2030年3月期に申請を予定するなら、N期は2029年4月から2030年3月です。N-1期は2029年3月期、N-2期は2028年3月期になります。申請予定月と上場予定月は別に記録し、暦年と事業年度を混在させないようにしましょう。次の表は説明用の例で、実際の上場日程を示すものではありません。
| 呼び方 | 事業年度の例 | 期間 |
|---|---|---|
| N-3期 | 2027年3月期 | 2026年4月〜2027年3月 |
| N-2期 | 2028年3月期 | 2027年4月〜2028年3月 |
| N-1期 | 2029年3月期 | 2028年4月〜2029年3月 |
| N期 | 2030年3月期 | 2029年4月〜2030年3月 |
申請直前2期間の監査を計画の前提にする
JPXは、上場申請までに申請直前2期間分の監査証明が必要になると説明しています。[2] 上記の例では、N-2期とN-1期に当たる財務諸表の監査を見込んで計画を立てます。2期間の監査が必要であることと、準備を始めてから2年で上場できることは同じではありません。
監査開始に向けては、会社が財務諸表を作り、監査人がその根拠を確かめられる状態が必要です。過去の契約や会計データを集めれば足りるとは限らず、在庫や見積りの根拠、連結対象会社の情報など、会社の事業に応じた準備を確認します。監査契約の見通しが立っていない段階では、上場目標日を確定事項として扱わない方が適切です。
監査対象期間に入る前に相談したい理由
監査法人は、受嘱判断、監査計画、人員配置などの準備を行います。会社側も、会計方針、証憑の保管、残高の照合、決算担当者の役割分担を整えます。日本公認会計士協会のガイドブックは、監査対象期間の途中からの依頼には難しさがあり、条件によって遡及監査が可能な場合もあると説明しています。[1]
したがって「N-2期が始まっていれば必ず手遅れ」とも、「後から契約すれば問題ない」とも言えません。現在の証拠と受入体制を確認して、監査法人に可否や必要な対応を相談します。アドバイザリー契約やショートレビューを受けたことだけで、監査契約が成立していると考えないことも重要です。
各期に何を進めるかを具体化する
N-2期以前には、現状診断、重要な会計論点の確認、管理部門の人員計画、規程と承認手順の整備に着手します。N-2期に入ったら、監査に必要な資料を継続して作りながら、月次決算や予算管理を安定させます。N-1期は、整えたルールを日常業務で使い、内部監査や指摘対応を通じて問題を直す期間として計画します。これは一般的な進め方の例であり、各期に一律の完成水準を割り当てるものではありません。
N期には申請書類の作成や証券会社・取引所の審査対応が加わります。審査では管理体制の実際の運用も確認されるため、N期直前に規程を承認して終える計画には無理が生じやすくなります。上場後の内部統制報告制度への対応準備も、会社の規模や申請時期に応じて進める必要があります。[3]
期間を延ばしやすい課題を先に見つける
準備期間は、単に会社の規模だけで決まりません。海外子会社の情報収集、複雑な収益認識、在庫管理、関連当事者取引の整理、システム変更などが、複数部門や外部関係者の対応を必要とする場合があります。経理担当者を採用しても、引き継ぎと決算実務の習熟には時間がかかります。
工程表では「規程完成」のような作業日だけでなく、その後に運用した記録が残るか、問題が見つかったときに直せるかを確認します。例えば毎月の統制と年1回の棚卸では、確認できる機会が異なります。必要な運用期間や評価方法を一律に決めず、対象となるリスクと実施頻度を踏まえて関係者と整理しましょう。
目標時期が変わったら前提も更新する
申請を1期後ろ倒しすると、N期等の呼び方も変わります。古い資料にN-1期とだけ記されていると、対象年度を取り違えるおそれがあります。計画表には「N-1期/2029年3月期」のように実際の年度を併記し、変更日と変更理由を残してください。
延長した時間を、資料作成の延期だけに使わないことも大切です。月次決算の安定、指摘の再発確認、人員の定着など、追加期間に改善する事項を明確にします。事業年度の変更、組織再編、新事業の開始がある場合も、監査・開示・内部統制の予定への影響を合わせて確認します。
日程を決める前の確認リスト
まずは次の事項を1枚の準備計画にまとめます。未確認項目が残る場合は、確認先と相談日を決めることが次の行動になります。
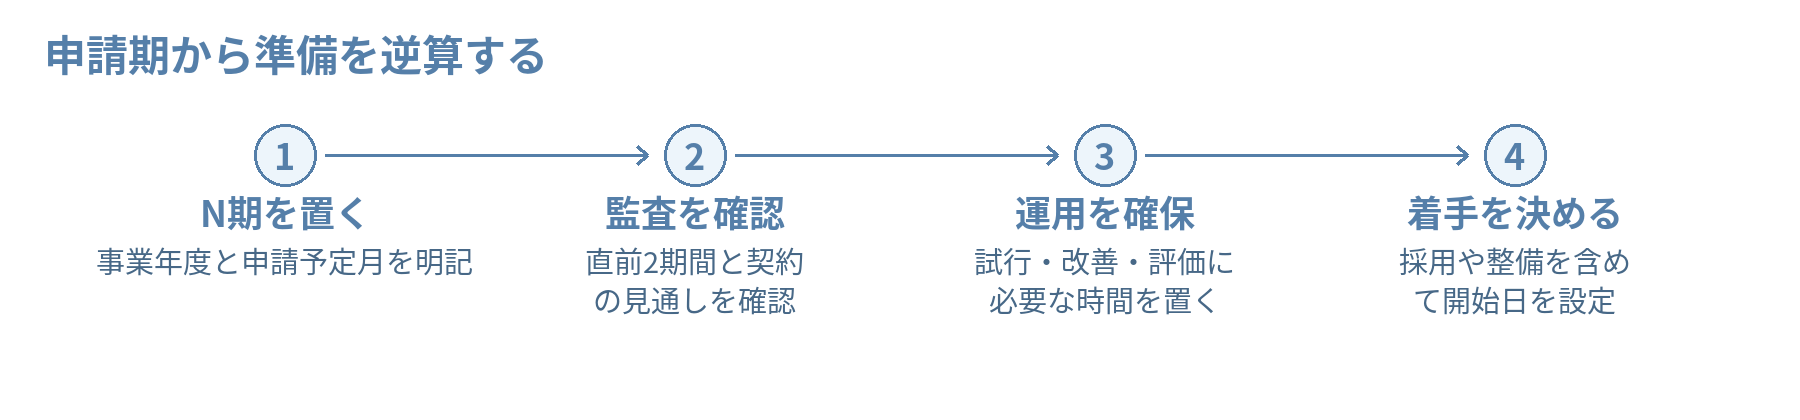
- N期の事業年度と申請予定月を明記しているか
- 申請直前2期間の監査と監査契約を確認したか
- 決算資料や根拠を作る担当者が確保されているか
- 整備後の試行・改善・運用確認を予定に入れたか
- 日程変更時に見直す課題と関係者を決めたか
IPOに向けた管理体制の整備をご相談ください
上場計画と管理体制の整備日程を合わせたい方は、決算期、申請の目標時期、監査契約の状況、未解決の管理課題を整理してご相談ください。運用や改善に必要な時間を含め、着手順を検討する材料になります。
参考資料
[1] 日本公認会計士協会 株式新規上場(IPO)のための事前準備ガイドブック 会計監査を受ける前に準備しておきたいポイント 2026年改訂版 本文3、8〜10ページ
[2] 日本取引所グループ 新規上場基本情報 上場スケジュール 上場準備に必要な期間
[3] 東京証券取引所 新規上場ガイドブック グロース市場編 2026年9月版 本文75〜77ページ
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
