IPO準備は、目標日を置くだけでは進みません。上場の目的と候補市場を共有し、現在の決算・承認・業績管理がどこまで機能しているかを確かめ、監査法人や証券会社と準備計画を組むところから始めます。
本記事は、投資受入れ後1〜3年でIPO準備初期にあるスタートアップの経営者、CFO、管理部門を対象に、2026年10月5日時点の公表資料に基づいて全体像を整理します。東証グロース市場を中心に説明し、他市場の要件やTOKYO PRO Marketには個別の確認が必要です。
最初に上場の目的と計画の前提をそろえる
経営会議では、資金調達、成長投資、人材採用、既存株主の方針など、上場によって実現したいことを整理します。あわせて、どの市場を候補とするか、いつ申請を目指すか、準備を統括する責任者は誰かを決めます。確定していない点は「未定」として残し、判断に必要な情報と確認先を付けておきましょう。
投資受入れからの経過年数だけで、一律の上場準備期限が決まるわけではありません。投資契約上の報告・承認事項、株主との上場方針、取引所の要件を分けて把握します。グロース市場では事業計画の合理性も審査対象となるため、管理部門の整備と並行して、成長を説明する前提データを集める必要があります。[1]
準備から申請までの流れを押さえる
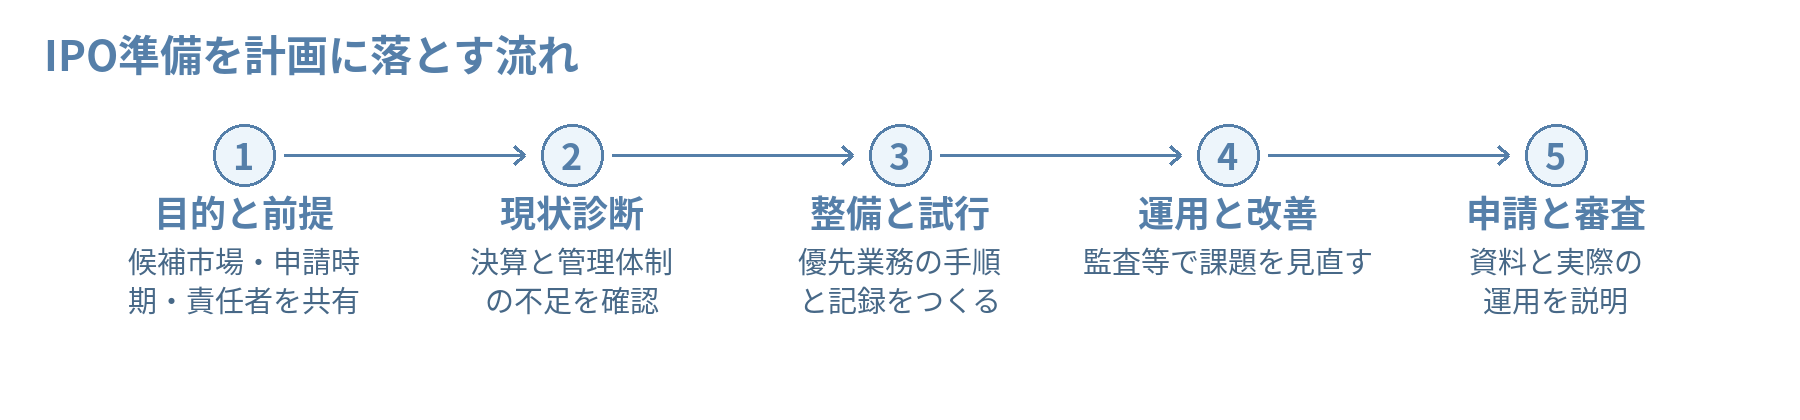
上場準備では、現状診断、管理体制の整備、監査を受けながらの運用、申請書類の作成と審査対応が重なりながら進みます。社内規程を完成させてから決算や内部監査を始める、といった一本道ではありません。制度面では、東証の一般市場への上場申請までに申請直前2期間分の監査証明が必要となる点が、計画を考える重要な前提です。[2]
そのため、監査法人への相談を資料作成の最後に回すと、必要な証拠や体制の不足が後で見つかるおそれがあります。主幹事証券会社は資本政策や申請準備、引受審査などに関わり、監査人は会計監査を担います。それぞれの役割と相談事項を分けて進めます。[3]
現在ある資料で最初の棚卸しをする
着手時には、きれいな資料を新規作成する前に、実態が分かるものをそろえます。例えば投資家向けの月次資料があれば、その数字と試算表がどうつながるか、変更があったときに誰が確認しているかまでたどります。「資料がある」と「根拠を説明できる」は、分けて確かめたい点です。
次の一覧を使い、資料の有無、保管先、担当者を記録してください。資料がない場合も、担当者への聞き取りで現状を確認できます。外部へ共有するときは機密性と共有範囲を確認します。
| 確認領域 | 最初に見る資料 | 確かめる点 |
|---|---|---|
| 決算 | 試算表・決算日程 | 締切、修正、根拠資料 |
| 業務と承認 | 組織図・稟議記録 | 実行者と確認者 |
| 業績管理 | 予算・月次報告 | 数字の整合と差異理由 |
| システム | 利用システム・権限一覧 | 変更権限と退職時対応 |
| 既存の課題 | 監査等の指摘一覧 | 担当者、期限、証拠 |
決算と重要な取引の流れから優先順位を付ける
最初の改善対象は、財務報告への影響、誤りや不正の起こりやすさ、改善にかかる時間を踏まえて選びます。例えば売上なら、契約条件、納品・検収、請求、計上、入金までが追えるかを確認します。購買・支払なら、発注から振込までをたどり、支払先の変更や高額支払を別の責任者が確認できるかを点検します。
決算では、勘定残高の照合、見積りの根拠、決算整理仕訳の確認方法を整理します。組織や人員が少ない場合も、承認者が何を見るかと、確認の記録をどこに残すかを具体化します。東証グロース市場の審査では、会社の規模や事業に応じた経理事務、予算統制、内部監査などの整備・運用が確認されます。[1]
内部統制は現場で動かしてから文書を仕上げる
業務フローや規程を作る際は、担当者に実際の取引を示してもらいます。「上長が承認する」とだけ書くより、対象資料、確認項目、実施時期、例外時の対応、記録の保管先まで決めると日常業務で使いやすくなります。新しい手順は月次決算や実際の支払で試し、承認が止まる原因や記録の漏れを直します。
財務報告に係る内部統制を経営者が評価・報告する仕組みが、J-SOXと呼ばれる内部統制報告制度です。経営者は整備・運用の責任を負い、評価範囲は財務報告への影響を考えて決めます。[4] 上場準備全体には法令遵守や資本政策なども含まれるため、J-SOXだけで準備が完結するわけではありません。
課題ごとに担当者と完了の判断材料を決める
課題一覧には、問題、影響、対応方針、担当者、期限、完了を確認する資料を入れます。「経理体制を整備」では大きすぎるため、「売掛金残高と請求一覧の差異を月次で確認し、差異処理を記録する」など、担当者が着手できる単位に分けましょう。
経営者は優先順位と人員・時間を決め、CFOや管理部門が進行を管理します。営業、購買、システム部門にも関わってもらい、部門間で必要な情報を渡す時点をそろえます。期限が守れない場合は、作業量だけでなく、採用やシステム変更など前提の遅れがないかも見直します。
最初の打ち合わせまでに確認したいこと
最初の打ち合わせでは、完成した上場準備計画よりも、現在の状況と未解決事項が分かることが大切です。次の問いに答えられないところを、相談の議題として持ち寄ってください。
- 候補市場、申請目標、準備責任者について認識がそろっているか
- 監査契約と監査対象期間の見通しを確認しているか
- 月次決算の所要日数と修正の多い箇所を説明できるか
- 重要な承認の担当者と記録の保管先が決まっているか
- 既存の指摘に対応担当者と完了確認方法が付いているか
IPOに向けた管理体制の整備をご相談ください
IPO準備の着手順を整理したい方は、現在の組織図、月次決算の状況、監査等の指摘一覧をご用意のうえ、ご相談ください。内部統制・管理体制のどこから見直すかを考えるための入口になります。
参考資料
[1] 東京証券取引所 新規上場ガイドブック グロース市場編 2026年9月版 本文75〜79ページ
[2] 日本取引所グループ 新規上場基本情報 上場スケジュール 上場準備に必要な期間
[3] 日本取引所グループ 新規上場基本情報 上場関係者と役割 会計監査、主幹事証券会社
[4] 企業会計審議会 財務報告に係る内部統制の評価及び監査の基準並びに実施基準 2023年4月改訂 基準Ⅰ4、Ⅱ1〜3
本記事は2026年10月5日時点で確認した公表資料に基づく一般的な説明です。具体的な対応は、上場市場、会社の状況、関係専門家との協議等により異なります。
